2026年8月的中国餐饮行业,正在上演一场静悄悄的"反噬"——不是产品被反噬,也不是流量被反噬,而是曾经被当成捷径的那些打法,正在亲手变成代价的账单。
8月初,库迪咖啡的广告牌出现在了世界杯赛场的每个角落。聚光灯亮起的那一刻,它像是在带领一个正在走向全球的中国咖啡帝国。但这束光照不到的阴影里,藏着另一重景象:餐里眼大数据显示,库迪上半年新开门店1674家、关店2484家、净增长-810家——这家四年前靠"9块9"咖啡一路狂奔的本土品牌,正第一次面对"闭店数反超新增数"的负增长,成批加盟商排队退场,门店转让价格从几万到20万元不等。几乎同一时间,板前模式也迎来了它的第一批"受害者":从日料到火锅再到面馆,板前席卷商场半年后,温野菜·板前寿喜锅北京全球首店运营半年即告闭店,肉肉大米全面撤出郑州市场;而"秋一杯"的战报依旧漂亮——100+品牌、25万家门店集体爆单,茶百道销量涨超300%、瑞幸立秋单日2500万杯、茉莉奶白单日GMV 7300万——但全国茶饮存量门店一年净减少4.32万家、近一年闭店超11万家,加盟商笑不出来。
三件事的共同点惊人一致:表面上都是"赢了"(库迪的世界杯高光、板前的商场顶流、秋一杯的GMV奇迹),底层逻辑上却都是"输了"(库迪净关810家、板前受害者闭店、茶饮净减4.32万家)。把这三件事放在一起,2026年中国餐饮最深刻的一条主线浮出水面——当增长本身变成一种风险,能慢下来、能算清账,反而成了这个赛道最稀缺的能力。
| 🔴 规模反噬:库迪咖啡 | 🟠 形式反噬:板前模式 | 🔵 流量反噬:秋一杯 |
|---|---|---|
| 半年新开1674家 / 关店2484家 净增长-810家 |
板前席卷商场半年 温野菜半年闭店 |
茶百道+300% / 瑞幸2500万杯 全行业净减4.32万家 |
| 9.9元成本11.1元 100%联营+60%红灯门店 |
肉肉大米撤出郑州 煲仔皇板前化投入70万 |
100+品牌25万家门店爆单 节点性冲突"自由搏击日" |
| 保底政策2026年6月底取消 联营商批量转让 |
九毛九/西贝/三出山局部板前化 普通店19-35万改造费 |
00后老板:1.7万暴涨316% 10人干12小时仅多赚两三千 |
一、规模反噬:库迪——当"开店速度"成为目的,9.9元就再也涨不回去了
如果说中国咖啡市场过去四年有哪个品牌能代表"规模优先"哲学的极端实验,库迪咖啡大概是最典型的那一个。
2022年10月,知名餐饮连续创业者陆正耀带着库迪在福州开出首店,短短半年抢下千家门店。此后两年,库迪几乎以一己之力把国内咖啡市场的均价卷到9.9元以下,甚至开启5元时代、"一分钱喝咖啡"的消费新世界。2024年10月,2岁的库迪正式迈入万店俱乐部,成为继瑞幸后第二个破万店的本土咖啡品牌。破万店后,库迪继续围绕"门店规模"努力,利用便利店、迷你店、店中店等各类模式高速拓店。
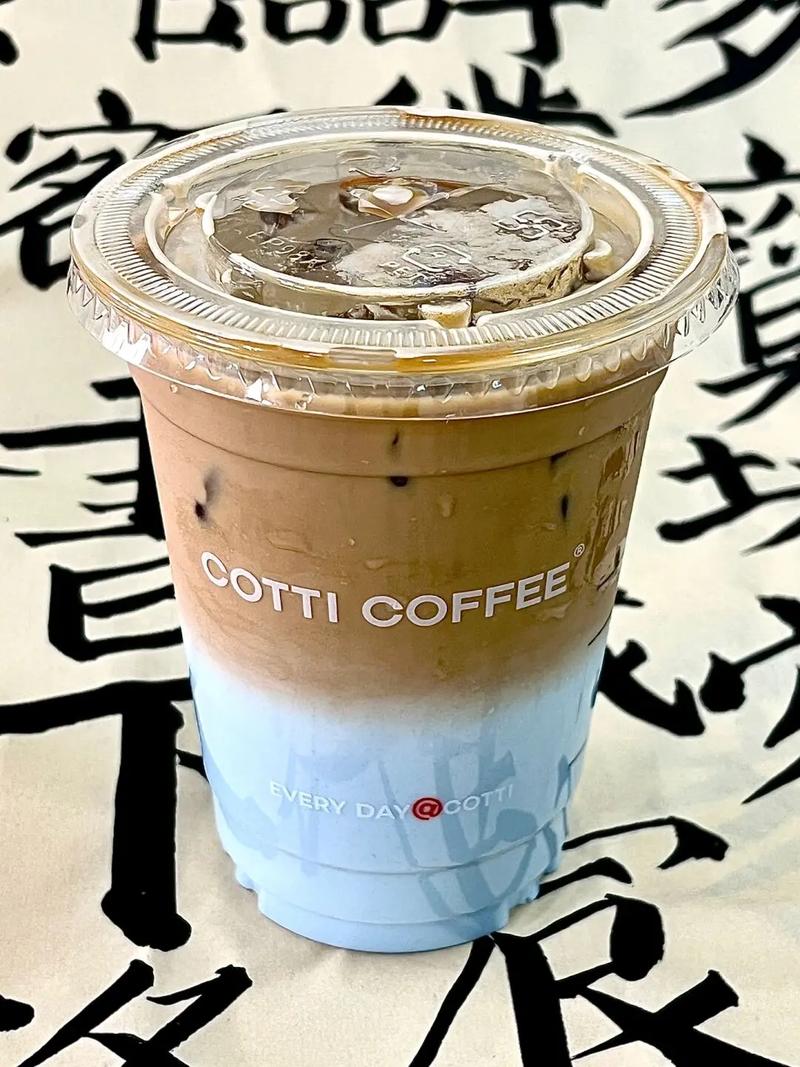
但2026年的夏天,这套"以开店速度为信仰"的打法开始反噬自身。据餐里眼大数据,截至2026年7月中旬,库迪上半年新开门店1674家、关店数量达到2484家、净增长-810家——这是库迪首次闭店数反超新增数,门店规模开始负增长。更令人警醒的是,4月中旬到7月中旬的90天内,库迪闭店617家、新开544家,闭店速度已经持续压过开店速度。
进入8月情况还在"恶化"。截至8月初,库迪近一个月新开146家、闭店132家,开店速度与闭店速度趋近——这意味着曾经的"狂飙突进",正在切换成"边开边关"的精疲力竭模式。截至2026年8月初,库迪全球门店数量维持在1.5万家左右,按照近半年负增长情况推算,门店数或将进一步下探。社交媒体上,"库迪转让""库迪闭店"的帖子层出不穷,急于脱手的加盟商们,排着队拿着一张"你行你上"的号码牌。
反噬的根源:被"联营模式"放大的"开店杠杆"
库迪的反噬不是一夜之间发生的,而是被其独特的"联营模式"长期放大的系统性风险。
与瑞幸拥有直营、联营双模式不同,库迪几乎为100%联营——今年起才在高线城市主动布局大批直营样板店。所谓"联营",表面主打"共同出资、共同经营、共担风险、共享利润",但现实远非如此理想:联营商需要支付5万元履约保证金和11-13万元设备款(支持36期免息分期),开业前还需支付3-4万元首批物料款,零零总总算下来投入并不低。
这套模式的真正秘密在于"总部旱涝保收、联营商自担盈亏"。门店能否在低价策略下维持运转,很大程度上依赖总部的补贴政策——价格战最激烈阶段,总部承诺单杯实际销售额不足9.5元时按9.5元保底结算,开两家以上联营商补贴标准更提高至10元。而当价格战消退,补贴结算标准随之缩水。有联营商表示,即使日出杯量达到200杯,去掉房租人工原料,盈利仍不乐观。
更致命的是2026年6月底保底政策的正式取消。2025年,库迪曾推出联营商兜底保障政策——6至9个月内经营未达预期时,联营商可申请退出,总部按折扣回收设备、门店等资产并退还部分前期投入。但今年6月底,这项政策被正式取消,直接引发了一轮门店转让、闭店潮。
库迪的反噬,本质上是"把开店速度当目的"的三重代价:
第一重:单店盈利的反噬。据《晚点LatePost》2023年12月的报道,库迪招商PPT里标注一杯咖啡成本为9.55元、单杯收入16元。但2024年6月有库迪内部人员把成本拆解为:原料5.7元+包材1.5元+人工1.9元+水电0.2元+房租1.8元,合计11.1元。尤其自2025年以来全球咖啡豆涨价,门店成本压力陡增——卖9.9元,纯亏。库迪的"咖啡自由",本质上是一场精心设计的"烧钱游戏",而买单的不是总部,是联营商。
第二重:同品牌内卷的反噬。高密度扩张带来同品牌内卷。一位来自济南的联营商透露,自去年下半年开始,自家门店附近两公里内接连开出5、6家库迪,原本属于自己的客流被快速稀释——"杯量上不去,利润更是无从谈起"。根据虎嗅报道,今年春天,库迪部分区域约60%的门店已被内部划入亏损的"红灯门店"。
第三重:品牌信任的反噬。联营商在转让帖上直言:"库迪的9.9元一杯根本是倒贴钱,卖的越多亏得越狠"、"干了一年,账上的钱只够付房租物业费,亏了一年的人工和水电费"。甚至有联营商公开叫喊:"库迪走到今天的规模,烧的都是加盟商的血汗钱"——当品牌护城河建立在"总部旱涝保收、联营商自担盈亏"的不对等结构上时,信任崩塌只是时间问题。
从万店高光到负增长:库迪的4年走完半个世纪
2026年1月底,库迪终止"全场9.9元不限量"活动,除部分产品外绝大多数恢复到11.9-16.9元的常规售价,一些核心单品涨幅达30%-60%。这是库迪试图"转身"的第一步。但涨价这事消费者并不买账,社交平台上"库迪你敢背叛我?"的声音不绝于耳——昨天靠"9.9元"留下的消费者,今天并不会凭空生出"品牌忠诚度",只会转身选择依然9.9元的友商咖啡。第二步是今年3月库迪在省会以上城市暂停开放联营申请,计划建立直营样板形象店重建品牌信任。
整个咖啡赛道其实仍在狂奔:2025年中国咖啡产业市场规模达3549亿元,同比增长13.3%;人均咖啡消费28.57杯,同比增长27.5%;咖啡外卖订单量突破9.9亿单,同比增长43%。本土规模最大的品牌瑞幸,2026年二季度实现营收158.86亿元、同比增长28.5%,净利润14.9亿元、同比增长16.1%,新开门店2714家,全球门店总数36310家,月均交易客户首次突破1.127亿、同比增长22.9%。同在一条赛道里,友商在加速,库迪在失速。
上海啡越投资管理有限公司董事长王振东点出了库迪的病根:"库迪当前最大的系统性风险在于联营商信任体系的维系,需要尽快从规模优先转向单店盈利优先,否则持续扩大的亏损面会让下面的门店加速离心。"美国趋势大师莱斯特·梭罗曾写道:企业"大"和"强"是两回事,大指规模,强指效率,很多企业很大,但不强,因为没有效率。今天的库迪所经历的,正是这样一场"大而不强"的困局——不惜以"低价""低门槛""高速度"猛拼门店规模的库迪,如今想要转身,奈何身上背的东西已经太重。
少则多,多则惑。当一门心思追求"多"时,反而容易在"舍"与"得"中迷失方向。毕竟,规模不是护城河,能赚钱的单店才是。2026年,库迪到底还能靠什么活得滋润?寻找这个答案的时间,一天天在变少。
二、形式反噬:板前——当"把吧台搬给顾客看"成为目的,70万投入打了水漂
如果说库迪反噬的是"规模"这条赛道,那么过去半年席卷餐饮的板前模式反噬的,是"形式"这条赛道。
从日料、烧鸟,到火锅、面食、汉堡肉,甚至咖啡和快餐,板前正从一个细分品类的特殊场景,变成越来越多餐饮品牌都想尝试的门店配置。九毛九在嘉裕太阳城广场开出板前首店,一进门最先看到的就是板前区域,桌台大约可坐10个人,顾客能直接看到厨师现削现炒——但九毛九并没有把整家店彻底改造,而是让板前重点承载面食和小吃,正餐区域仍保留传统明档;西贝8月7日开业的"天边羊多"全国首店设置了明档"鲜羊肉铺",烤串区采用日式板前烤串吧台,烧烤师傅现场烤、客人围坐,接近日式烧鸟氛围;山系鲜切牛肉火锅品牌三出山在无锡万象西区店也推出新板前店,采用"板前+常规台位"组合,板前主厨兼顾切配、讲解、简易服务,减少传菜动线。这种"局部板前化",正在成为越来越多品牌尝试的方式。
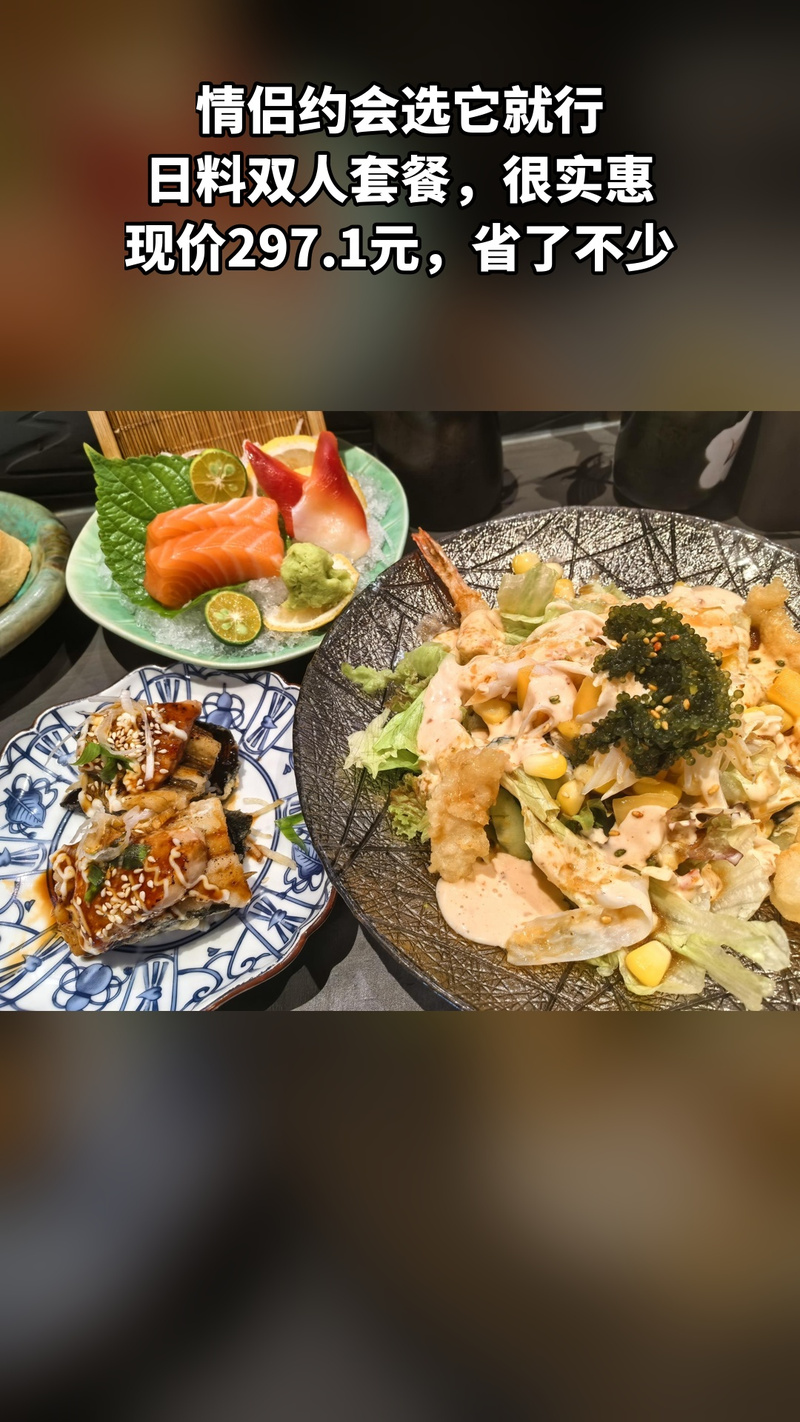
板前的吸引力是真实的:厨师站在吧台里面,切、煎、烤、炸,食物从生到熟的过程全部暴露在消费者眼前,相比传统模式有画面感、有互动、更容易被拍下来。但更本质的吸引力是"消费信任"——尤其对连锁餐饮来说,过去十几年标准化、中央厨房、统一供应链带来了效率,却也让消费者觉得产品越来越"工业化"。前几年"反预制"浪潮是消费者情绪的一次集中爆发,此后明档把厨房、食材、烹饪过程展示出来,让消费者"看得见";当大家都开始做明档后,明档就不够用了,板前则把这段距离进一步缩短——厨房直接搬到了消费者面前。从明档到板前,本质是餐饮基础设施的一次"信任加码"。
此外还有一个很现实的原因:餐饮人的FOMO情绪(错失恐惧)。看到别人做了新模式、跑出新样板,就担心自己不跟会被市场落下。尤其这几年生意不好做,开新店要找新概念、老店要找新卖点,品牌更容易产生"先做了再说"的冲动。于是,板前成了一个很容易被行业追逐的新变量。
第一批"受害者":温野菜半年闭店、肉肉大米撤出郑州
板前的风还在继续吹,但当越来越多品牌开始往板前靠,一些门店却已经开始提前退场。
案例一:温野菜·板前寿喜锅北京全球首店。今年1月,温野菜·板前寿喜锅全球首店在北京王府井开业,门店把自助寿喜锅和板前元素结合起来,开业初期一度客流火爆,成为不少消费者的打卡点。但这场热闹并没有持续太久,仅仅运营半年,门店便宣告闭店。
案例二:肉肉大米撤出郑州。今年上半年,肉肉大米被曝撤出郑州市场。2025年5月,肉肉大米郑州首店落地正弘城,随后第二家店进入万象城,两家门店前后运营近一年,如今已经全部关闭。肉肉大米曾借用板前概念,已在国内开出80多家门店,是当下的"商场排队王"之一——店里U型吧台、现场绞牛肉、铁板现煎,人均77元左右,这种新鲜用餐方式很容易吸引消费者到店。然而新鲜感之后,消费者未必会一次又一次为板前现制的仪式感、现绞牛肉的体验附加值买单。对于当地相对务实保守的消费者来说,比起一顿人均70元左右的日式汉堡肉,中式快餐可能更有性价比。
在关店之外,消费端的口碑分化也同步显现。当板前越来越普遍,消费者对这种形式的容忍度开始变化,"形式大于内容"的评价越来越多。有消费者体验板前烫捞后直言"脱裤子放屁"——原本几分钟就能吃上的一碗麻辣烫,却被拆成一次次上菜:先上一两根菜,过几分钟再来一点,再等一会儿继续上。如果一顿原本五分钟就能完成的快餐,被迫变成半小时的"板前秀",对消费者来说,这种体验未必总是仪式感。
板前不是涨价的借口,更不是一个标准答案
当板前变成越来越多品牌都在复制的模板,板前的意义也开始被重新审视。
板前不是涨价的借口。此前不少报道显示,原本街边小店10元8串的钵钵鸡,套上现点现烫的板前外衣,人均就卖到90多元;一杯普遍定价二三十的精品咖啡,因为贴上"板前Omakase"标签,一份套餐能溢价数百元。价格涨上去了,产品、食材、服务和体验却没有同步升级,很难不被消费者诟病。板前可以成为产品价值的放大器,但不能成为涨价的理由。
板前更不是一个标准答案。它并不便宜。据煲仔皇创始人薛国巍公开透露,品牌旗下门店"板前化",不含房租投入就要70万元;市面上普通小店板前改造,也要19万至35万元,后续还会产生厨师薪资上调、水电能耗增加等隐性开支。绝大多数跟风创业者只复刻了硬件装修,没有同步优化品类适配性、店内运营动线等配套体系,高额投入没能带动客流、翻台率上涨,最终投入打了水漂,陷入亏损困境。
板前最大的特点是"看得见",但看得见是一把双刃剑。板前放大的不只是厨师的手艺,还有门店的管理——食材新不新鲜、操作规不规范、台面干不干净,消费者都能直接看到。它可以让好产品变得更有说服力,也会让原本藏在后厨的问题无处遁形。有板前餐厅爆火后,就曾多次被曝出卫生管理问题。所以板前既是吸引消费者的卖点,也是对门店基本功的公开检验。
所以现在越来越多品牌并没有把整家店彻底板前化,而是从自己的品类和经营条件出发,只拿出一部分空间做板前,比如九毛九、三出山、天边羊多。说到底,真正重要的是找到板前与自己的产品、空间和经营方式之间最合适的那一块。当板前不再稀奇,真正的考验才刚刚开始——消费者最终愿意留下来的,不会是一张吧台,而是一顿值得再次回来的饭。
三、流量反噬:秋一杯——当爆单成为"压力测试",25万家门店里没有赢家
如果说库迪反噬的是规模、板前反噬的是形式,那么一年一度的"秋一杯",反噬的则是"流量"这条最诱人也最危险的赛道。
从2020年以来,"秋天的第一杯奶茶"已经成了不少品牌的标准营销动作。到今年,参与的品牌与消费者又上了一个台阶:全国超过100家茶饮品牌、至少25万家门店集体爆单。截至立秋当天中午,茶百道全国门店销量涨幅已超300%;瑞幸立秋当天销量突破2500万杯,"立秋单日杯量创历史新高";茉莉奶白立秋当天单日GMV突破7300万;甜啦啦近20%门店刷新单日历史峰值;书亦烧仙草河南部分门店营收最高增长10倍。
但漂亮战报的背后,是一地鸡毛的"物理暴击"。在网友们发布的视频里,店里小票机滋滋响着疯狂向外吐单子,店员忙得团团转手都要摇出火星子;店外,外卖员"包围"了出餐口,有人高举手机拍摄店内场景申请报备,有人拎着两三个外卖袋问还有多久能出餐——一边做不完,一边等不及,三言两语不对付,口角升级,最终变成了肢体冲突。8月8日,"爷爷不泡茶店员打人"冲上微博热搜,品牌当天发布声明致歉(该事件发生于去年10月)。
有人给这个现象取了一个学术感很强的名字:节点性冲突综合症。说白了就是,脉冲式爆单之下,门店的产能上限、骑手的时效考核、平台的派单算法,三套齿轮不匹配。爆发式单量背后,门店做不出来,骑手等不下去,两拨人隔着出餐台只能相互"撒气"。从茶饮"1分钱价格战"开始,到去年9小时1000万单的"千问AI大战",再到一年一度的"秋一杯",每一个节点下几乎都有类似冲突发生。六年前温暖全网的热梗,如今正变成行业里最残酷的"压力测试"。
奶茶店家被卷入"没有自主权"的增长逻辑
作为天然的流量容器,奶茶成了每次营销战争的"最小作战单元"。奶茶门店密度高、标准化程度强、供应链成熟,像一块试验田,平台在这里测试"补贴能否换来留存""AI能否打通交易闭环",而奶茶店只是被动承接了这场实验。
但爆单背后,很多忙到吵架、流水暴涨的门店,利润反而承压。有00后奶茶店老板分享,自己立秋当天营业额达到1万7,比立秋前一天暴涨了316%——"数据很漂亮,但是当天店里配备了8个全职,还请了2个兼职,10个人一起干,还卡了几百单。最后算下来,去掉平台抽成和原料、人工成本,我们10个人忙了12个小时,还承担了忙不过来的客诉和外卖小哥的催促,就比平时6个人多赚了两三千块钱。"他无奈分享。
不仅利润薄,超负荷出餐下饮品品质下滑还会带来隐性亏损。因为单量过多、时间紧迫,店员将"7分糖"看成"3分糖"、"少冰"做成"正常冰"都是常态;即使店员没做错,赶时间的外卖员也可能随手拿起几杯先走避免超时,这个流程被称为"开盲盒"。到消费者端,到手的奶茶不是自己想要的,即使能理解,差评还是会比往常多出几个。有店长直言:"差评、退单一多,评分就会掉下来,后续日常订单变少,真是恶性循环。"
茶饮正在加速"清场":一年净减4.32万家
今年"秋一杯"后,确实有点一地鸡毛的狼狈氛围。而更深层的考验在于,茶饮品类正在面临一轮加速"清场"的竞赛。
公开数据显示,2026年上半年,全国茶饮存量门店收缩至38.31万家,近一年闭店超11万家,门店净减量已达4.32万家。头部品牌的信号也颇有紧张气息:奈雪的茶2025年营收同比下降11.99%,门店数量净减少152家,为上市以来首次门店负增长;万店之王蜜雪冰城2026年初启动战略转型,主动放缓国内开店节奏,投入16亿元升级供应链;霸王茶姬2025年开店目标也下调至全球新增1000至1500家,远低于2024年净增2929家的速度。
头部尚且如此,中腰部品牌的生存艰难程度可见一斑。一方面,是品类的极度内卷——现在是真真正正的"缩量时代",这几天霸王茶姬高仿店开在附近20米的新闻就让人大为震惊;另一方面,价格战换成了更"隐蔽"的方式开启——"星巴克被打到4块钱的那天,品牌失去了说我是谁的权利";更主要的是,"秋一杯式挑战"正变得常态化、随机化,今天一个AI突袭、明天一个热搜事件,分分钟搞垮老板们的心态。
订单洪峰退去后,后遗症并不会随之消散:被透支的供应链需要喘息,被吓跑的员工需要重新召回,被愤怒压垮的骑手需要安抚,被低价锚定的消费者需要重新教育,而那些在爆单中集中体现的日常经营漏洞,也需要从业者花时间内部优化、补平。
结语:慢下来,反而是2026餐饮最稀缺的能力
把库迪、板前、秋一杯这三件事放在一起,会发现它们其实是同一个命题的三张面孔。
库迪把"开店速度"当成了目的,于是规模反噬了它——9.9元烧出来的联营商信任,在保底政策取消的瞬间土崩瓦解;板前把"跟风形式"当成了目的,于是形式反噬了它——70万的板前化投入,最终没能换来翻台率,只换来第一批受害者的闭店;秋一杯把"流量爆发"当成了目的,于是流量反噬了它——越是漂亮的战报,越衬托出加盟商利润的稀薄与品类的加速清场。
三件事的本质高度一致:当"手段"被错当成"目的",反噬只是时间问题。规模不是护城河,形式不是竞争力,流量不是利润——真正能穿越周期的,永远是把该做的事日复一日做好的基本功。
餐饮行业有一句话叫"闲时练功,忙时用"。在没有爆单、没有热搜、没有平台补贴的日子里,恰恰是品牌练功的最好时机:打磨供应链的韧性,训练门店的"标准化肌肉",沉淀私域的用户资产,修炼在忙乱中也能保持出品稳定的心性。因为当增长本身变成一种风险,能慢下来、能算清账,反而成了这个赛道最稀缺的能力。
2026年,留给那些只会狂奔的选手的时间,正在一天天变少。