2026年8月,三个看上去毫无关系的餐饮赛道,几乎同时按下了"重新定价"的按钮。
第一个按钮来自新茶饮行业——古茗、蜜雪、霸王茶姬、沪上阿姨、茶百道、奈雪的茶这"六小龙"在2026年中期业绩里交出了差别巨大的成绩单;蜜雪集团CEO张渊在中报会上一句"主动放缓国内开店节奏是公司主动选择、并会长期坚持的发展方向",让"狂飙"这个词第一次从新茶饮的语境里被剔除。
第二个按钮来自一个被冷落多年的老品类——云南米线。从小锅米线、罐罐米线到最新的普洱酸醋米线,曾经被"过桥米线"一家独大压抑多年的云南米线,正在用一连串爆款宣告重新崛起。
第三个按钮则来自一个更"年轻"的品类——鲜啤精酿。鲜啤福鹿家这家五年前还在云南以外毫无存在感的小品牌,从2025年初的260家门店在19个月内暴增到2026年7月的3500+家,背后是被蜜雪冰城收购之后复用供应链、冷链和加盟体系的"效率复刻"。
把这三个赛道放到一起读,会发现一个相当一致的信号——当规模红利结束,餐饮品类正在被重新定价。新茶饮靠"跑马圈地"拉增长的故事讲不下去了;云南米线靠"过桥米线一家独大"维持格局的时代也结束了;连鲜啤这种新兴市场,也开始进入"看谁能跑通单店模型"的阶段。品类重估,正在成为2026年下半年餐饮行业最确定的主线。
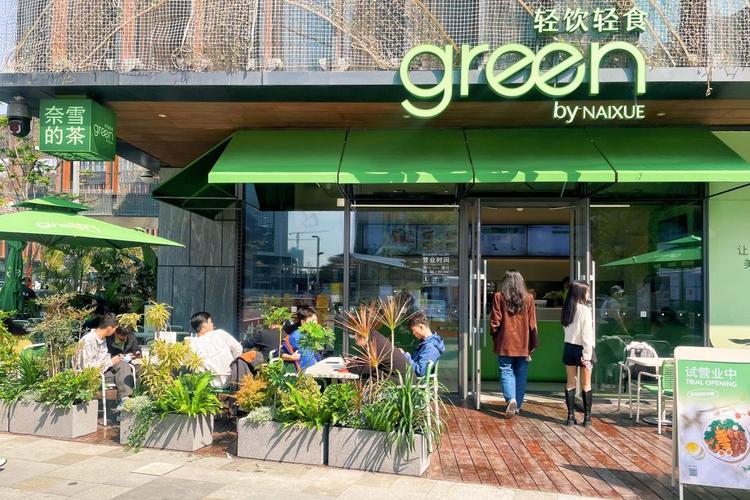
一、新茶饮六小龙:分化、分化、再分化
2026年的中报季,把新茶饮行业撕开了一道清晰的裂缝。
业绩最好的是古茗:上半年总收入74.7亿元,同比增长31.9%;经调整利润15.7亿元,同比大增44.4%;经调整核心利润增速53.3%,大幅跑赢收入增速。沪上阿姨紧随其后:营收25.89亿元/+42.4%,利润3.21亿元/+58.3%——利润增速明显跑赢营收,说明规模扩张带来的边际效益还在释放。
霸王茶姬规模最大但增长一般:上半年合计净收入约69.61亿元,经调整净利润约9.96亿元。茶百道表现稳健:营收26.55亿元/+6.2%,利润3.45亿元/+3.5%。
剩下两家的故事则带有警示意味:蜜雪集团营收152.2亿元遥遥领先,但净利润同比下滑14.7%至23.2亿元,"增收不增利"成为现实;奈雪的茶则更深陷泥潭——上半年收入18.92亿元/-13.1%,经调整净亏损0.97亿元,直营门店平均单店日销售额从7600元降至7000元。
把这六份中报放到一张表里,差异非常直观:
| 品牌 | 2026上半年营收(亿元) | 营收同比 | 经调整利润 | 利润同比 |
|---|---|---|---|---|
| 蜜雪集团 | 152.2 | +2.3% | 23.2亿 | -14.7% |
| 古茗 | 74.7 | +31.9% | 15.7亿 | +44.4% |
| 霸王茶姬 | 约69.61 | — | 约9.96亿 | — |
| 茶百道 | 26.55 | +6.2% | 3.45亿 | +3.5% |
| 沪上阿姨 | 25.89 | +42.4% | 3.21亿 | +58.3% |
| 奈雪的茶 | 18.92 | -13.1% | -0.97亿(亏损) | — |
这张表背后藏着两个截然不同的增长模型:
古茗、沪上阿姨这类"强加盟"或"纯加盟"品牌,收入主要来自向加盟商销售原材料及设备,本质上是"经营杠杆型"——只要收入增速跑赢总成本增速,多出来的每一分钱都会直接变成利润。古茗的销售成本增长27.1%、销售及分销开支增长20.8%、行政开支增长12.4%,全部低于31.9%的收入增速,所以利润增速直接冲到53.3%。
奈雪的茶则相反,作为深陷"直营刚性成本"困境的代表,单店日销售额从7600元跌到7000元、外卖占比又上升到55.9%、平台配送服务费持续走高,三个变量一起挤压门店利润。规模上不去,单店又撑不住,业绩分化就成了必然。
六小龙中报的最大共同点,不是谁赚得更多,而是谁都不再提"开店速度"。古茗上半年净增797家门店,远低于全年指引的3000家以上,管理层主动把下半年开店目标降到2200家;蜜雪集团把"高质发展"确立为长期方向;沪上阿姨明确"坚持高质量有序拓店";霸王茶姬将2026年定位为"调整与企稳之年",Q2全球净增门店仅约108家。
这是六小龙第一次集体按下"降速键"。新茶饮的竞赛逻辑,已经从"跑马圈地"切换到"精耕细作"。
当"开店速度"不再是首要指标,新茶饮品牌的下半场比的就是另一组能力——供应链、品类边界、海外布局。
冷链层面,古茗24个仓库、27.7万平方米仓储、超过8.2万立方米冷库;茶百道全国27个仓配中心、水果统配率91%、95%门店每周两次以上配送;沪上阿姨17个仓储物流基地+11个前置冷链仓。源头直采层面,蜜雪"真鲜纯"战略、沪上阿姨定植鲜果产区超4500亩、霸王茶姬8月揭牌有机茶园、古茗推出"30天鲜豆"标准并给约1.35万家门店配备咖啡机。这些投入不会直接变成财报上的漂亮数字,但会慢慢转化为消费者端"更稳定的复购"。
与此同时,茶饮的产品边界正在拓宽。"茶饮+咖啡"被行业默认为下一阶段标配——古茗1.35万家门店配咖啡机、茶百道现磨咖啡机覆盖2700+家、蜜雪把"鲜萃"升级为"现磨"、沪上阿姨明确"茶咖双轮"战略(咖啡杯量占比稳定在10%以上)。下沉的现制茶饮品牌正在用同一批门店、同一套供应链,切进原本属于便利店和传统早餐店的"早晨时段"。
二、云南米线:从"过桥米线"独大,到"爆款制造机"
新茶饮在降速,而另一个被冷落多年的赛道——云南米线——正在加速。
曾几何时,过桥米线是与兰州拉面、沙县小吃、黄焖鸡米饭并列的"中国快餐巨头"。但自2017年以来,因为汤底偏淡、食用仪式复杂、品质参差不齐等原因,过桥米线逐渐没落,云南米线也跟着淡出消费者视线。
转折发生在"解绑"以后。随着地域风盛行、餐饮人开始挖掘云南更地域、更细分的产品线,"过桥米线一家独大"的格局被打破。从小锅米线、罐罐米线到生烫牛肉米线、半只鸡菌汤米线,云南米线已经连续捧红了好几个细分品类,堪称"爆款制造机"。
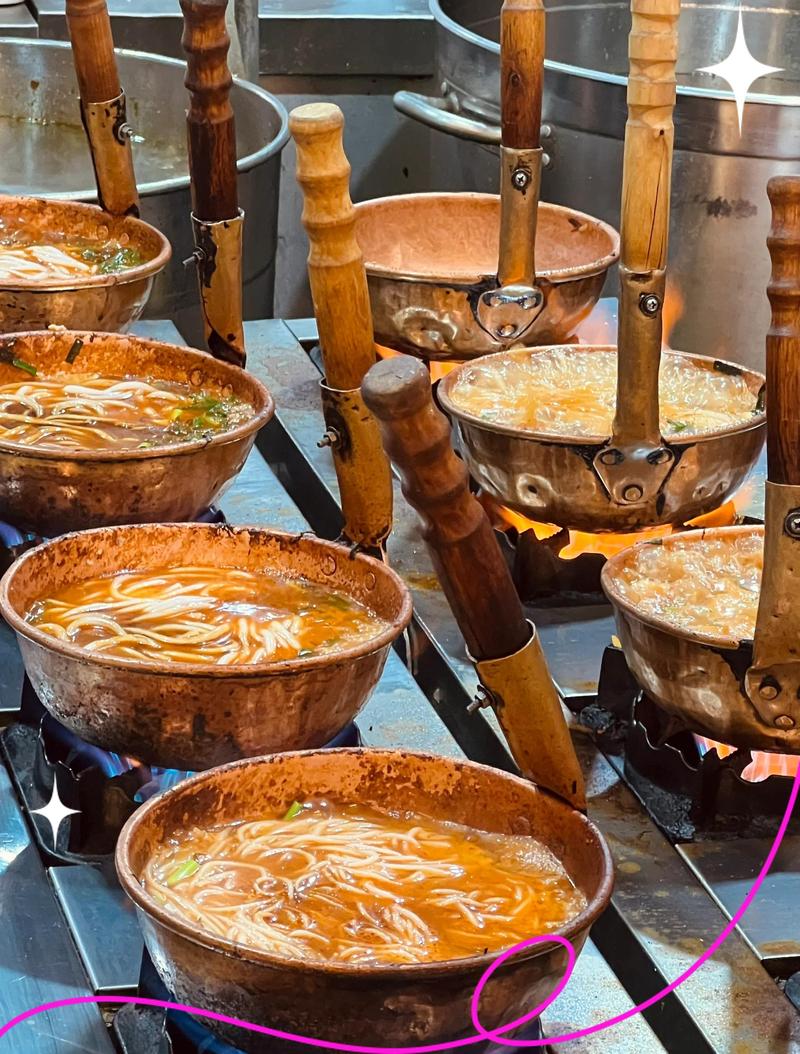
罐罐米线是其中代表。肖蘸罐罐米线2024年成立,现在已经有399家在营门店;民间小炊烟、云贵客、蛮掌柜、楠小罐的门店数都突破了百家。小锅米线同样势头迅猛,傣劲儿鲜烫肉小锅米线、云梢雀·云南小锅米线、薛三郎小锅米线的门店数也都破了百。
最近的新爆款是"普洱酸醋米线"——和之前小锅米线、罐罐米线的"大刀阔斧"不同,这批新店更多是"微创新":店里新增了一桶免费的普洱酸醋,店员会用"在普洱叫海抱醋,用凉白开和红糖加海抱酿造"的介绍让这桶醋自带记忆点。到店流程变成"先拿碗加冰块、再接一碗醋、先嗦一口热米线、再喝一口凉丝丝的酸醋",解暑、解腻、开胃三件事一次完成。
过去酸醋米线大多局限于云南省内。比如云南本土品牌老仓醋米线2014年成立,到现在159家店几乎全在云南;杨记普洱酸醋米线更曾因互联网传播成为云南网红打卡点,早上7点营业、8点半就已座无虚席。现在这一品类开始向省外试探:浙江的谢阿奶普洱酸醋米线、四川的南方阿婆酸醋米线、广东的相当板扎酸醋米线去年起相继成立;老仓马帮醋米线,更是直接把店开到了上海五角场、北京三里屯。
为什么云南米线能连续制造爆款?拆开看无非四件事。
第一,口味由淡转浓,拥抱云贵特色。过桥米线口味偏清淡,新一代云南米线强调骨汤做底、韭菜猪肉末增香,再叠加酸辣甚至臭豆腐等重口味,跟近年大火的云贵川风味一脉相承。
第二,现点现做,建立"反预制"的信任感。在消费者"闻预制色变"的当下,"现点现做"已经成了最硬的卖点。一批主打现点现做、小锅现煮、端上桌还在冒泡的小锅米线、罐罐米线应运而生。
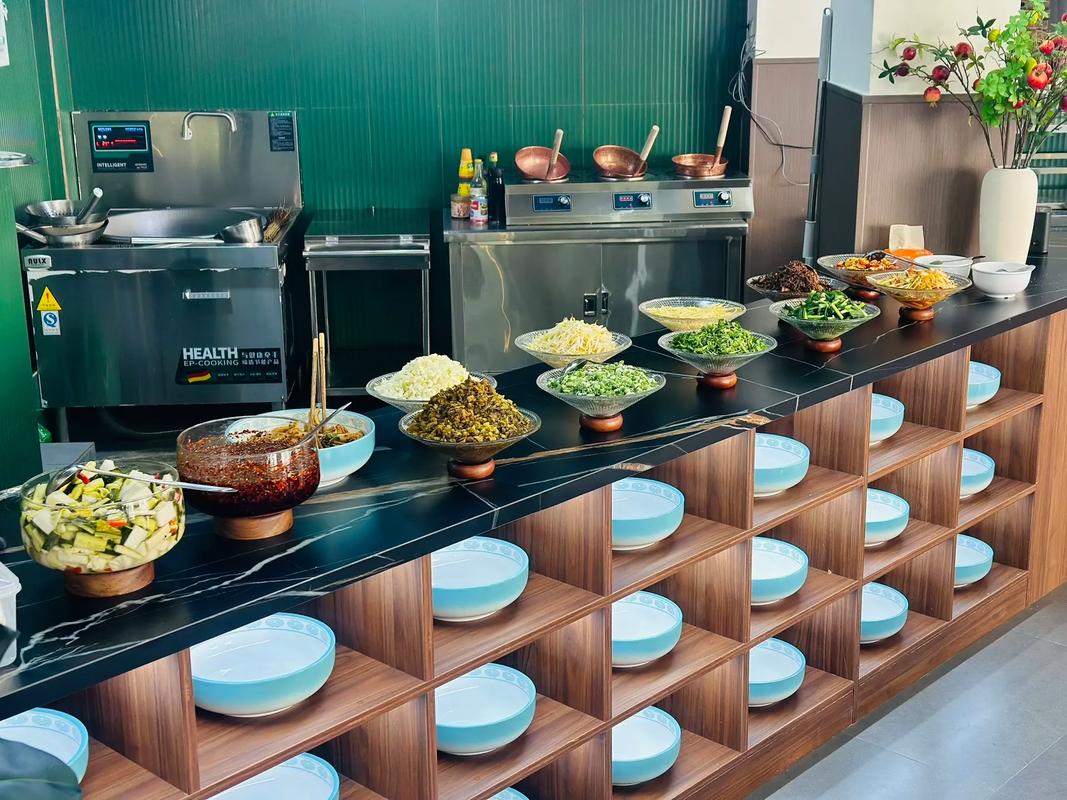
第三,小料台异常丰富,在体验上做加法。从糊辣椒到木姜子、从薄荷叶到水腌菜、再到如今的免费酸醋,丰富的小料台不仅增加了米线的味觉层次,更创造出一种仪式感的消费体验,也为顾客提供了到店打卡传播的新锚点。
第四,米线+小吃,拉高客单。老仓马帮提供普洱烤肉、辣鸡爪、云南特色咸菜拼盘;楠小罐直接在菜单里增加虾滑,单颗几元到十几元,用高价值产品拉高客单价。
当然,云南米线也并非全无隐忧。餐里眼大数据显示,米线赛道门店总数10.9万家、近一年新开3.6万家,但同期净增长数却是-2577家。"酸醋米线"出生的,是这样一个增量见顶、洗牌加速的时期。它面对的供应链、模型、跨区域运营的挑战,并不比前辈少。云南米线能不能从"省外试探"真正走到"全国爆款",是品类重估的关键考验。
三、鲜啤福鹿家:19个月260→3500+,把"鲜啤"塞进社区零售
如果说新茶饮代表的是"降速",云南米线代表的是"细分崛起",那么鲜啤福鹿家代表的就是第三条路径——用极致效率重构品类,把高门槛品类变成日常消费。
先看一组很夸张的数据。截至2026年7月30日,鲜啤福鹿家全国门店超3500家;2025年年初,这个数字仅260家。19个月门店暴增近13倍,平均每月开店约170家。如果只看速度,这本身就是一场"开店神话"。
但更值得研究的,是这场神话背后的"重构"。鲜啤福鹿家最容易被记住的标签是"一斤鲜啤5.9到12.9"——这背后不只是"卖得便宜",更是一整套重写过的门店、供应链与冷链模型。
第一,重构产品定价。"一斤鲜啤5.9到12.9"直接把精酿鲜啤从酒吧、夜场拉到了社区零售的价位带。
第二,重构门店模型。鲜啤福鹿家重点推出"打酒站"小店模型:门店面积通常10-15㎡,核心配置是2台8头啤酒机和1个冷柜,3天左右进一次货、酒厂直接配送。低峰期时一人就能基本应对日常运营,"打酒站"这种极简模型大幅降低单店投入——最低不到6万(不含房租装修)就能开一家。
第三,重构产品季节性。鲜啤最大的现实问题是季节属性太强,夏天冰爽鲜啤天然有优势,但到了秋冬人们对冰饮和低温酒的需求明显下降。鲜啤福鹿家形成了"春茶、夏果、秋鲜、冬酿"四季产品矩阵:去年冬天上新的冬酿鲜米酒系列带动全国门店冬季客流同比增长28%;今年上新的鲜菠萝啤气泡饮、阿克苏苹果气泡饮等无醇气泡饮品,则填补了日间消费的空白。
第四,重构供应链效率。2025年10月,蜜雪集团以约2.97亿元收购鲜啤福鹿家53%股权——这笔收购不只是资本层面的加持,更重要的是供应链、冷链、加盟管理和门店体系能力的外延。截至目前,鲜啤福鹿家在生产端除了两大自有精酿鲜啤工厂之外,温县成熟酒厂今年也已全面投产,蜜雪成都青白江基地酒厂正在搭建;物流端,从河南总仓到全国九大区域仓、八大中转仓的三级冷链仓网已经覆盖全域,部分产品甚至在48小时内就能从工厂配送到门店。
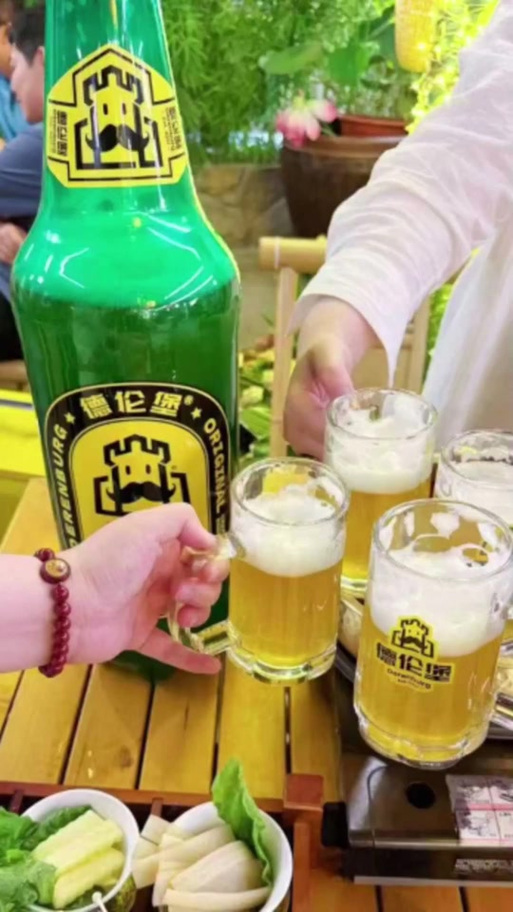
把这一系列动作放在一起看,鲜啤福鹿家的本质不是"做啤酒",而是用零售化的方式重新定义了一个原本属于酒吧和餐厅的品类。对消费者来说,鲜啤从"特意去喝"变成了"顺手带回家",购买门槛被大幅降低;对加盟商来说,6万起步的投入、3天一次的小批量进货、一人值守的低峰运营,回本周期被显著拉短。
这正是品类重估最具冲击力的形态:不是把旧品类做得更好,而是用全新的门店、定价、供应链和渠道,把旧品类从原本的语境里拽出来、重新定价。
三条赛道,一条主线
新茶饮六小龙的"降速键"、云南米线的"细分爆款机"、鲜啤福鹿家的"社区零售模型",三件事看似毫无关系,但都在回答同一个问题——当规模红利结束,下一轮餐饮增长的引擎是什么?
答案其实相当一致:回到单店模型。
新茶饮回到的是"单店利润能否守住"——古茗通过加盟杠杆放大单店效率,沪上阿姨通过供应链优化让单店成本可控;奈雪的茶则因为直营刚性成本与单店日销下滑的双重压力,被迫进入调整期。云南米线回到的是"单店能否被消费者记住"——罐罐米线用咕嘟冒泡的小锅建立了"反预制"记忆点,酸醋米线用免费普洱酸醋建立了独特的到店仪式,米线+小吃拉高了客单价。鲜啤福鹿家回到的是"单店模型能否撑起全国复制"——10㎡打酒站、6万起步、48小时冷链、季度爆款矩阵,让"鲜啤精酿"从一个酒吧品类变成可全国连锁的社区零售。
当品类红利结束,能跑出来的不再是开店最快的那个,而是单店模型最扎实的那个。
这意味着,三件事正在同步发生:营销上的差异化越来越容易复制;规模上的领先越来越难以变现;真正难跨越的,是门店模型、供应链效率、消费者认知这三件事的"系统性领先"。
把三条赛道拉远看,2026年下半年餐饮行业最值得关注的,已经不是哪家品牌又开出了多少店,而是哪家品牌愿意把店开慢一点、把单店做重一点、把供应链做深一点。
新茶饮六小龙集体按下"降速键",是这一轮品类重估的起点;云南米线连续制造爆款,是细分赛道对存量市场的一次重新切分;鲜啤福鹿家把"鲜啤"塞进社区零售,是品类边界被打破的另一种可能。它们指向同一个判断:餐饮正在进入一个"规模退后、模型当先"的新周期。在这一周期里,最确定的机会不是"赛道风口",而是把已经被验证过的品类,用新的单店模型重新定价。
2026年下半年的餐饮品类重估,本质不是哪个赛道赢了,而是行业第一次集体承认:跑马圈地的旧地图已经用不上了,必须重新画一张以单店模型为中心的新地图。
潮水退去,品类重估的轮廓已经清晰:新茶饮学会降速、细分米线学会爆款、鲜啤学会日常——三条赛道同时回到"单店"这个最小单元,重新出发。