2026年的餐饮,最让人不安的,不是生意难做,而是"大家都越来越像"。同一条街三家现炒快餐,后厨都摆着炒菜机器人;同一个商场两层茶饮,菜单上都写着"三倍厚抹""茶特调";同一类抹茶专门店,装修都走宋式极简。门头、菜单、门店形态高度雷同,消费者越来越分不清"你和我到底有什么不一样"。当表层同质化无可避免,真正决定一家餐企生死的,正在悄悄沉到水面之下——那是它的「底盘」。
把最近几件看似不相干的事摆在一起,会发现它们其实是同一道命题的三种切面:炒菜机器人从"会炒"升级到"会判断",是在补技术底盘;茶饮从"甜品逻辑"切回"茶饮逻辑"、喜茶一年自研11款茶底,是在练产品底盘;而星巴克被传与蜜雪同源代工、国产抹茶产能占全球近70%,则在揭开供应链底盘的真相。三件事共同指向一个清醒得有些刺耳的结论:当门头越来越像,谁的底盘更扎实,谁才活得下来。
| 🔴 技术底盘:炒菜机器人 | 🟠 产品底盘:茶饮去甜化 | 🔵 供应链底盘:制造底座 |
|---|---|---|
| 77.2亿市场 同比+68% |
42品牌27推抹茶 喜茶自研11款茶底 |
国产抹茶占全球 近70% |
| 从"执行"到"判断" 身体+大脑+眼睛 |
从甜品到茶饮逻辑 茶本味回归 |
高端平替同源 门头之下才是护城河 |
| 补"判断力" 千店一味→千店有脑 |
补"研发力" 真茶底撑起风味 |
补"制造力" 谁控上游谁定价 |
一、技术底盘:炒菜机器人,从"会炒"到"会判断"
2026年,AI炒菜机器人继续加速渗透餐饮。从现炒快餐到中式正餐,从连锁餐厅到企业食堂,炒菜机器人的身影无处不在:小菜园全国近300家门店使用炒菜机器人;老乡鸡招股书显示约388家餐厅采用自动设备,包括炒菜机器人、智能蒸柜、智能鸡汤炉;乡村基自关闭中央厨房后,门店采用人工和炒菜机共同现炒;在冲刺港股IPO的比格比萨,同样用上了链条烤箱、炒菜机器人等自动化设备。
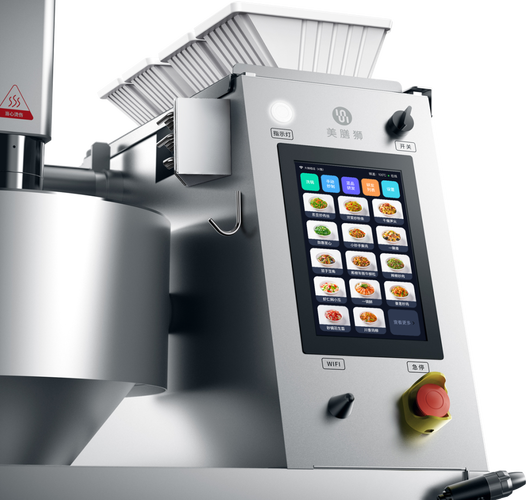
《中国商用AI炒菜机器人报告》显示,2025年中国商用AI炒菜机器人市场规模达到77.2亿元,同比增长68%,预计2026年将达到131.2亿元,2025年也被定义为炒菜机器人"商用元年"。背后的逻辑很简单:连锁餐饮扩张时,要在不同城市、不同门店、不同班次里保持口味标准化,同时满足消费者对现炒和锅气的需求。前厅要现制感,后厨要高效率,门店又无法把稳定性完全押在个别厨师身上。所以炒菜机器人从"科技概念"变成"经营工具",并不意外。
但需求增长的另一面,是产品同质化加剧。"现在每家炒菜餐厅后厨都有炒菜机器人,感觉炒出来的味道没啥不同。"有网友直言。当大家都在模仿同一个"标准动作"——自动投料、自动翻炒、定时收汁、自动出锅,产品形态和效果变得极为相似。此刻行业被迫回答一个新问题:AI炒菜机器人只会炒菜,还够不够?答案显然不够,因为真实的厨房从来不是实验室,而是时刻出现变量的空间。
蔬菜含水量会变,肉类解冻状态会变,食材大小会变,员工投料节奏也会变。若机器人仍机械执行固定程序,一旦锅内状态偏离标准,出品就会跟着偏离。于是,倒逼AI现炒机器人不能只停留在"按菜谱执行",还要能复制厨师的经验和判断。在橡鹿机器人"看见"产品发布会上,创始人杨建成点破关键:"过去很多人认为厨房是执行问题,现在来看,它不只是执行问题,更是理解问题。"
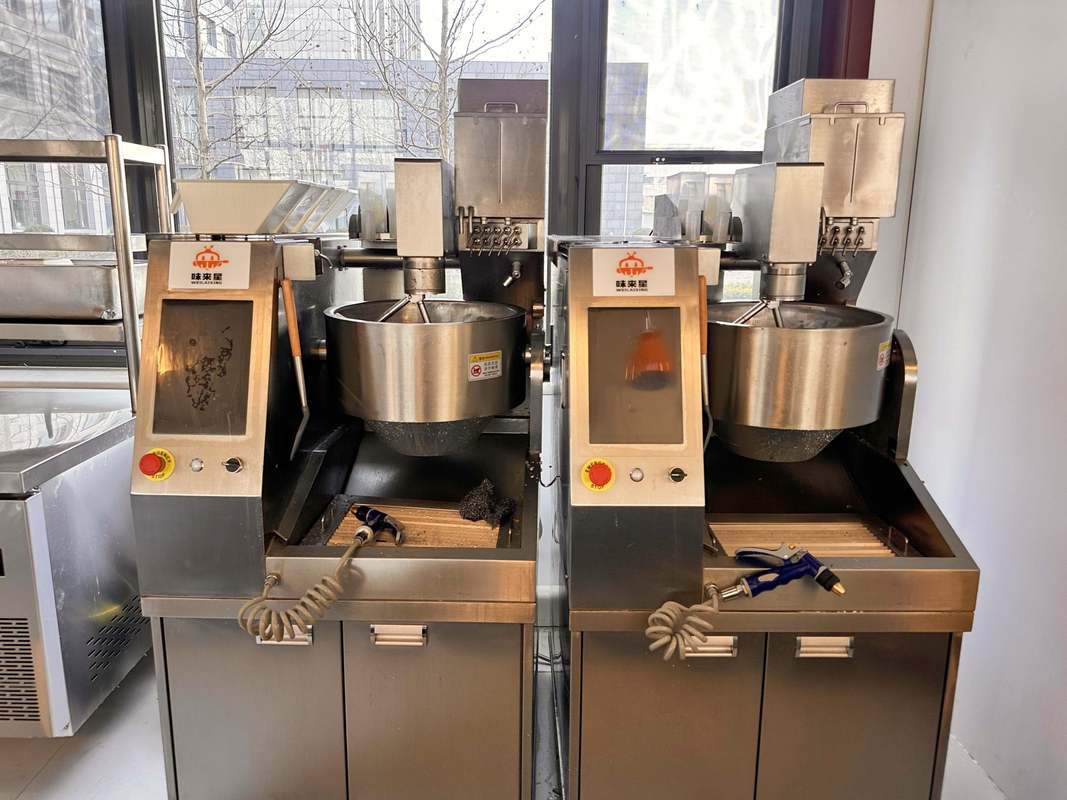
橡鹿这次交出的,是补齐"身体、大脑、眼睛"的完整矩阵。具身烹饪机器人现炒方舟(1.2×2.4米),像一台可移动的"微型无人后厨",从食材出库、投料、炒制、装盘到锅具清洗、废料处理,全程无人控制;多模态烹饪AI基座CookingMuse厨启,被定义为"全球首个基于真实厨房数据训练的多模态烹饪AI基础模型",让AI从"执行菜谱"升级为"理解烹饪"——它关注的不再只是"这是什么菜",而是"这道菜现在处于什么状态";3K视觉AI炒菜机器人则是物理世界睁开的第一双眼,搭载双4000万像素全局快门工业相机、以30帧/秒高速采集食材图像。
技术底盘的拐点,是机器人开始具备"动态纠偏"能力。现场两组变量测试很说明问题:两台3K同时做麻婆豆腐,其中一台被额外加入100克水,机器人识别到锅内状态偏差并重新判断收汁进程;辣椒炒肉测试分别用鲜肉和冻肉,机器人通过调整火候、加热功率、炒制速度和时间,把出品重新拉回标准。名厨吴贤明评价:"色香味俱全,基本没有差异,冻肉炒出来的口感甚至比鲜肉还要嫩。"
这意味着炒菜机器人的价值,从"重复执行固定动作"变成了"针对异常状态动态纠偏",把事后补救前移为事中干预。而橡鹿的野心不止于硬件:自研AI菜谱系统已沉淀近百万道中华美食数字菜谱,建成全球规模最大的中餐机器人数字菜谱库;累计服务约3000个餐饮品牌、超7000家门店;先后获京东、IDG资本等六轮融资,今年3亿元融资将投向AI烹饪核心技术研发和全球化,并启动1亿生态扶持计划,吸引海天味业、李锦记等58家产业链头部企业入驻,生态整体产值超500亿元。它正从一家"炒菜机器人公司",升级为集真实厨房数据、烹饪AI模型、机器人本体与商业化应用于一体的Robot+Food公司。
二、产品底盘:茶饮从"甜品逻辑",切回"茶饮逻辑"
与后厨的技术升级同步,前台的产品逻辑也在发生一场静默的重构。2026年的抹茶,已经从一款简单风味,长成了一个庞大的"抹茶宇宙"——奶茶、咖啡、甜品、烘焙甚至商超零售,各大品牌纷纷推出抹茶类产品,大有"所有品类用抹茶再做一遍"的架势。《2026中国饮品行业产品报告》统计,2025年监测的42个茶饮品牌中,有27个推出了抹茶产品,占比超6成。
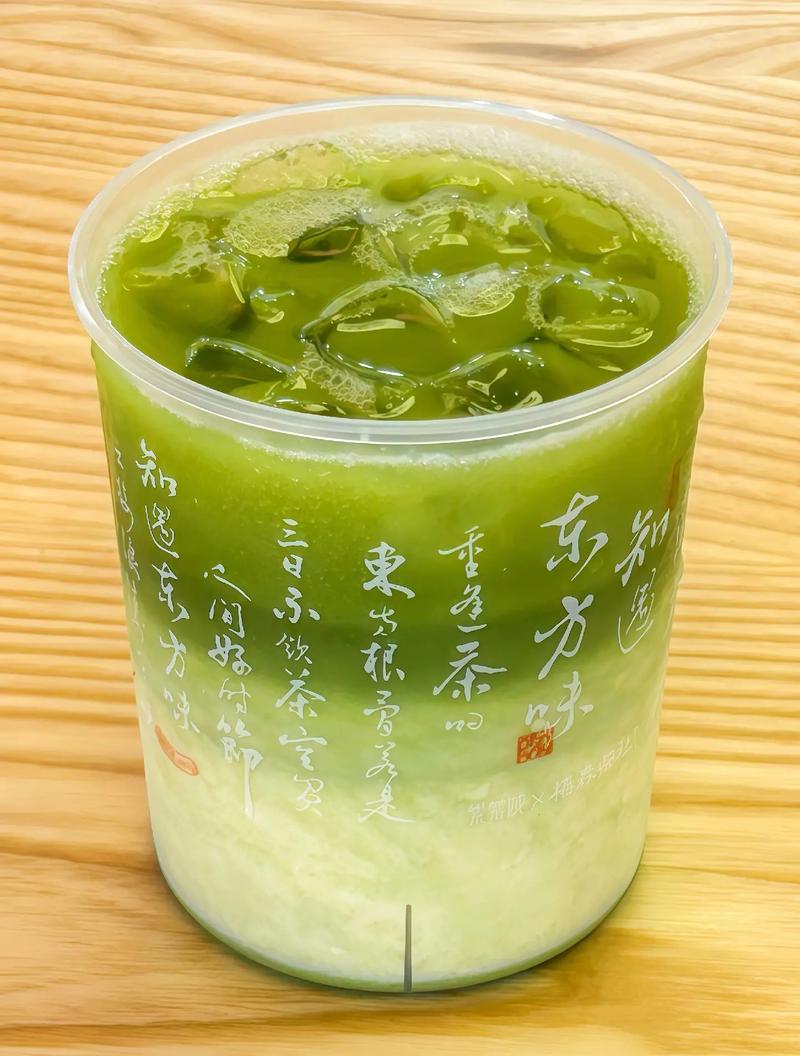
较早押注抹茶的品牌自去年起就密集上新。今年五一,蜜雪冰城郑州总部旗舰店上线粉黛青山、青青茶山圣代碗,人均排队时长一度高达5小时;同期霸王茶姬推出3款茶拉朵,其中一款就是抹茶冰淇淋,直接复刻明星单品"一抹山月"。更具代表性的是喜茶——在"三倍厚抹"引爆销量后,又接连推出三倍厚抹蛋糕、APO三杯厚抹可颂挞、玄米千目抹茶喜拉朵,被网友戏称为"喜茶三倍厚抹宇宙",1月上线三倍厚抹炒冰,7月又上新"现打雪冰+布丁"的苦抹冰·手工布甸限定。
更值得注意的是专门店的兴起:湖北真茶屋已开137家门店,有门店月营业额达50万元以上;九十葉·抹茶专门店遍布25个城市、开出68家,2025年全年营业额高达2.3亿元;贵州抹山集、广东张慈英抹茶、中式抹茶小丛山等也都在一年内快速铺开。抖音数据显示,今年二季度"抹茶"核心关键词搜索量同比大涨124%,抹茶粉及各类衍生制品平台成交额同比提升193%;韩国女团顶流分享三倍厚抹,更带动喜茶同款单日销量涨超500%。
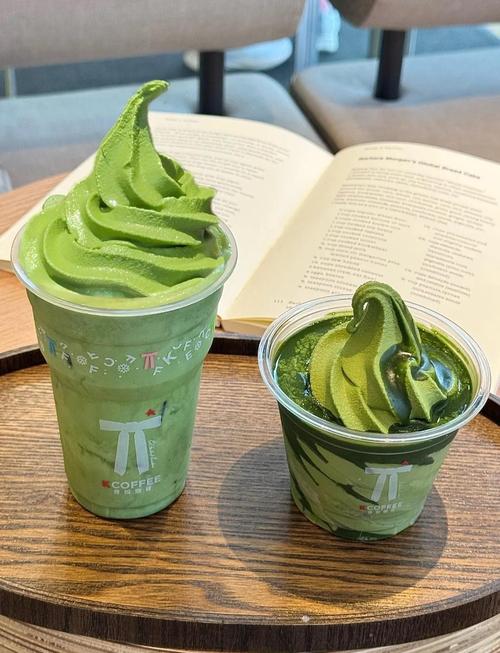
但这轮抹茶复兴,根基比2015年那波稳得多。那一次,"无邪""西尾抹茶"等日式风格专门店曾大排长队,却因质量参差、产品同质化、缺乏品牌力,在尝鲜红利后大批闭店。这一次的差异在于:国产产区已经成熟——数据显示,2025年中国抹茶产能全球占比从2020年的55.72%提升到近70%,品牌不再需要"日本进口"背书;同时抹茶跳出了"日式"标签,"宋式点茶"等中国故事成为新的价值锚点,如霸王茶姬以曜变天目盏为灵感推出"CHAGEE星月杯"。
更深层的变化,是茶饮从"甜品逻辑"切回了"茶饮逻辑"。早期奶茶茶底基本是红茶,如今龙井、毛尖、乌龙、凤凰单枞、藏茶不断进入赛道;最具代表性的是"茶特调"——品牌不再先定风味选茶底,而是根据茶汤选水果、乳品或香料,放大茶的味道。喜茶近一年为此推出碎银子、金韵乌龙、栀子毛峰等11款定制茶底;而抹茶本身就是高辨识度、高风味浓度的茶底选择。随着控糖、低GI风靡,微苦回甘的茶本味全面回归,"苦"不再是缺点,反而成了有健康底色的高级感。
益普索《2026茶咖新风向》报告更直白:消费者尝试新茶饮品牌的首要原因,"配料健康"以59%的占比压过"产品新颖"(57%)和"地域特色"(48%)。当"早年的奶茶是甜品逻辑,现在的奶茶是茶饮逻辑"成为行业共识,产品底盘的比拼,就从"谁更甜、谁更花哨",变成了"谁的茶底更真、谁的研发更扎实"。
三、供应链底盘:高端与平替,共享一条制造底座
技术底盘和产品底盘的故事,最终都收口到同一个地方——供应链。8月12日,一则"星巴克纸杯、吸管、抹茶粉将由蜜雪冰城代工"的消息引发关注,星巴克中国随即回应:网传信息"严重失实"。无论真相如何,这则传闻本身就极具象征意义:当一家以"第三空间"和品牌溢价立身的国际咖啡巨头,被怀疑与以极致性价比著称的蜜雪共享同一条制造底座,说明消费者已经开始用"供应链同源"的视角,重新审视品牌的护城河。
抹茶宇宙之所以能稳,正是因为底盘够厚。贵州铜仁、浙江径山等国产产区已经相当成熟,中国抹茶产能全球占比从2020年的55.72%提升到2025年的近70%,"便宜大碗"的国产抹茶成了复兴底气。但当某类地域食材被验证、跟风者蜂拥而至时,行业门槛不高的老问题立刻显现。供应链的稳定,直接决定了产品创新的上限。油柑、刺梨曾乘着地域特色东风火遍全国,却大多困于供应链短板、同质化内卷,热度快速褪去,难逃昙花一现。一个品类从"网红"走向"长红",考验的从来不是短期流量,而是供应链稳定性、产品创新持续性和差异化壁垒。
供应链底盘的真相是:门头之下的制造底座,才是真正的护城河。星巴克代工疑云之所以能引发讨论,正因为它戳破了一个幻觉——消费者愿意为"品牌光环"付溢价,但当他们发现高端与平替可能共用同一条产线、同一套原料体系时,溢价的理由就需要重新讲一遍。谁控上游、谁定标准、谁有稳定的制造底座,谁才握得住定价的主动权。
这也是为什么今天几乎所有头部品牌都在往上游走:喜茶把茶底自研写进《超级植物图鉴》,霸王茶姬用"宋式点茶"讲中国故事,蜜雪用规模压平供应链成本。门头可以越来越像,但门头之下的种植基地、加工产线、原料标准、产能布局,恰恰是最难被复制的那部分——它不声不响,却决定了你能在风暴里站多稳。
结语:当门头越来越像,底盘决定生死
把技术、产品、供应链三块底盘叠进同一个坐标系,会发现2026年餐饮的真相其实很简单:表层越来越像,底层越来越分高下。技术底盘上,炒菜机器人从"会炒"走到"会判断",橡鹿用现炒方舟、CookingMuse厨启和3K视觉,给AI补上了身体、大脑和眼睛——千店一味正在进化为千店有脑;产品底盘上,茶饮从"甜品逻辑"切回"茶饮逻辑",42个品牌27个推抹茶、喜茶一年自研11款茶底,茶本味回归把竞争拉回研发硬功;供应链底盘上,星巴克蜜雪同源疑云与国产抹茶近70%的全球产能共同揭示:高端与平替,共享的从来不是门头,而是门头之下那条制造底座。
三块底盘,指向同一句告诫:当门头越来越像,谁的底盘更扎实,谁才活得下来。技术判断力、产品研发力、供应链制造力,这三样看不见的东西,正在取代门店数、融资额、网红光环,成为这个同质化时代最稀缺的资产。2026,是餐饮集体"露底盘"的一年——潮水退去时,浮在面上的都差不多,真正分胜负的,永远在水面之下。