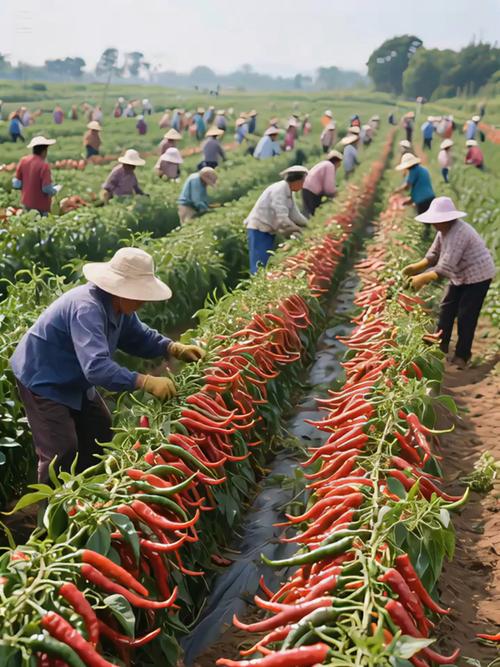
9月9日,新疆拜城。一场办到第八届的“寻辣之旅”在这里收官,同一天,一款以当地传统辣皮子风味为灵感的酱料做了全球首发。
有意思的是活动的主角。它不是某家开遍全国的连锁餐厅,也不是某个刚拿到融资的新锐品牌,而是一家专做辣椒制品的企业。活动把产地溯源、现场品鉴和新品发布放在同一片辣椒田旁边同步进行,来的客户里站着的一排,全是餐饮品牌的研发、品控和采购负责人。
发布会本身没什么好说的,值得琢磨的是它出现的时间点。当整个行业都在讨论门店怎么缩、价格怎么降、客流去哪了的时候,有一批企业把发布会开到了原料产地。这背后其实藏着一条很朴素的逻辑:菜单上的差异越来越难做出来,因为差异真正的源头,不在后厨,而在地里。
一、辣,已经是餐饮最稳的一条底线
要先理解这场“远征”为什么值得关注,得先看清辣味在中国餐饮里的分量。
公开数据显示,早在2021年,中国的吃辣人口就已经超过5亿。沙利文的调研则给出了更细的画像:全国45岁以下人群中,喜欢吃辣的比例超过六成;而在90后群体里,吃辣人群占比最高,约为49%。换句话说,餐饮行业最重要的那批客群,恰恰是最能吃辣的一批人。
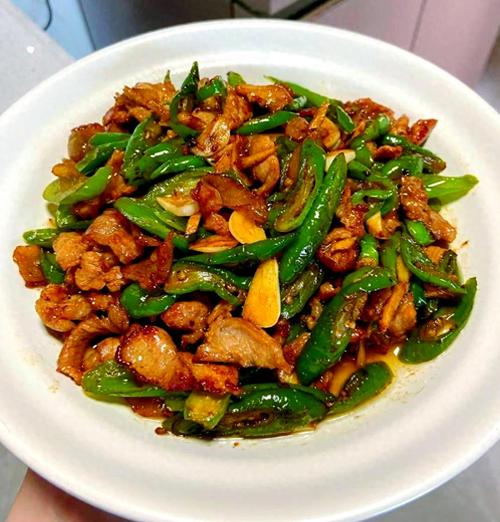
“无辣不欢”早就是共识了。从火锅、烧烤,到川湘菜、江西小炒、云贵菜、新疆菜,菜单上的经典单品几乎都绕着“辣”这个字打转——辣椒炒肉、小炒黄牛肉、新疆大盘鸡,都是靠一口辣把客人留住的。有统计显示,仅一道辣椒炒肉,2023年就在全国卖出了约6亿份。
这是一个被反复验证过的味道,也正因为如此,它成了餐饮里最拥挤的赛道。所有人都知道辣好卖,那么问题就变成了下一个:凭什么你家的辣,能被记住。
二、消费者对“辣”的理解,已经换了坐标系
过去大家谈辣,谈的是辣度:微辣、中辣、特辣,一串数字就交代完了。但现在不一样了,消费者的判断标准正在从“辣度”转向“风味”。
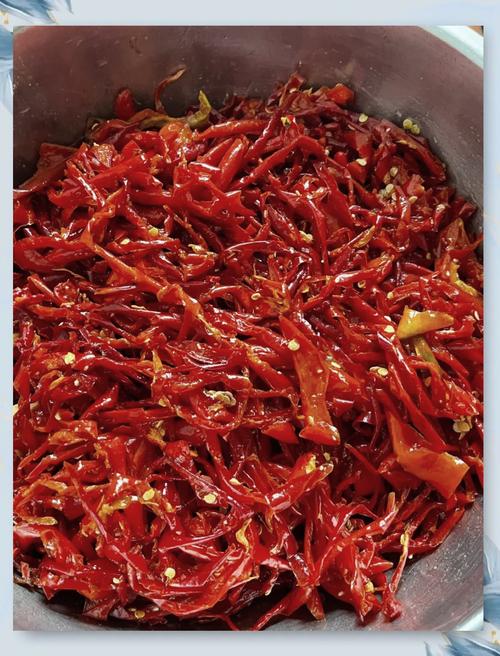
这个变化在不同菜系上体现得非常清楚。江西小炒强调的是辣椒本味和那种纯粹的辣;云贵酸辣靠的是发酵酸香与辣味结合后带来的开胃感;新疆辣皮子独有的是干香、椒香和嚼起来明显的颗粒口感;衢州菜的鲜辣又是另一回事。
其中,新疆菜把辣皮子彻底带火了。今年不少品牌陆续推出了辣皮子汉堡、辣皮子炒米粉、辣皮子焖面;还有连锁品牌直接官宣,要一口气上辣皮子芝香披萨、辣皮子羊肉炒饭等一整个系列。
这件事的分量比看上去重。当一款风味原料开始被不同品牌、不同品类反复取用,说明它已经完成了从“地方特产”到“通用风味语言”的转换。
这里藏着一个容易被忽略的转折。
当消费者开始用“风味”而不是“辣度”来评价一道辣菜时,餐饮品牌的研发难度其实是上升的。因为辣度可以调,风味没法调——风味是由品种、产区、成熟度、干制方式共同决定的,这些东西一样都改不了,只能去源头找。
三、菜单的战场,往前挪了一站
于是就有了一个很自然的行业动作:餐饮品牌开始把重心往“后方”移,去做产地溯源。
原因不复杂。品牌既要做出特色,又要维持稳定,这两件事得同时成立。特色来自原料的独特性,稳定来自原料的一致性,而原料恰恰是新品研发里最大的那个变量。当研发室和后厨已经很难再挤出新的差异时,供应链自然就被推到了更靠近菜单研发的位置上。
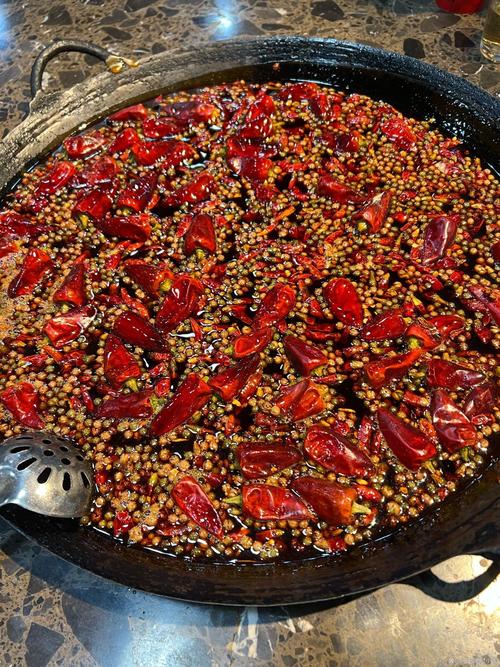
而且不同的餐饮场景,对辣椒的要求本来就完全不同。火锅场景下,辣椒要经得住长时间加热,还得让蘸料风味保持饱满;粉面考虑的是酱料拌开之后,风味分布是否均匀;烧烤看的则是蘸料在食材上的附着度和入口的香气;至于中餐现炒,面对的是高温、油脂和锅气三重考验。
这意味着,同一颗辣椒,在四个场景里可能需要四套不同的解决方案。任何一家餐厅想自己把这些事弄明白,成本都高得离谱。
四、一颗辣椒的远征:从两百多个品种里筛出几个
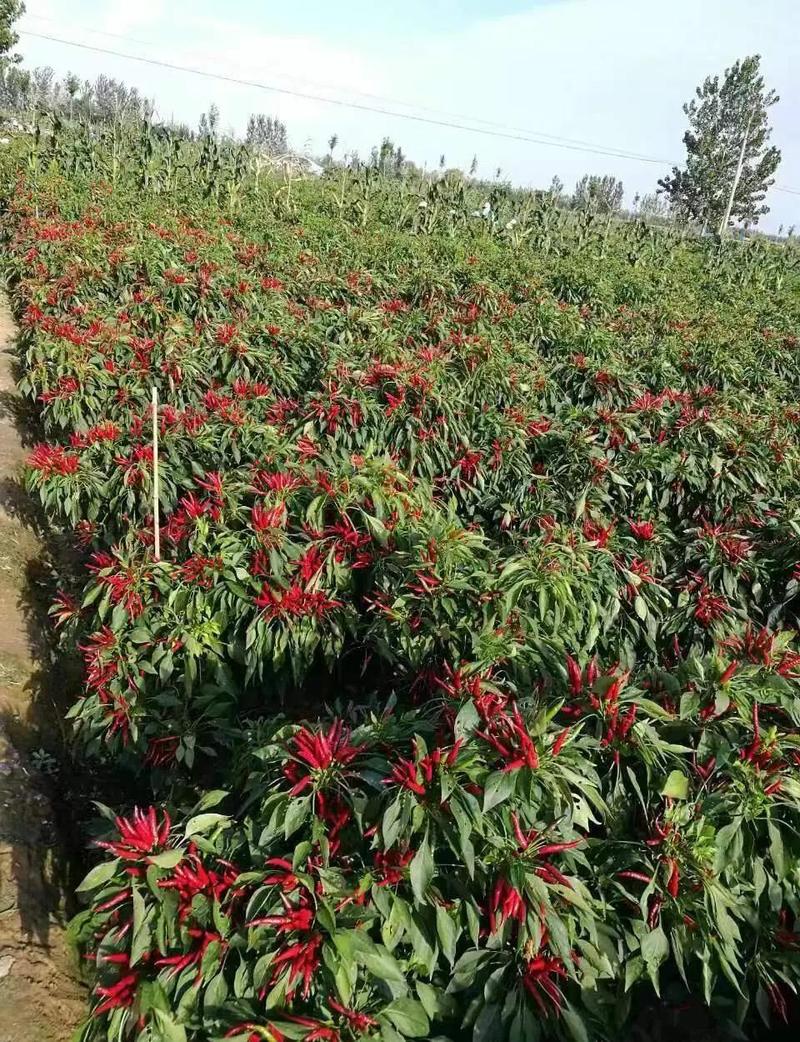
回到新疆拜城的那场活动。翠宏辣业在这里有约3.5万亩自有种植基地,并用三年时间打通了从品种选育、种植到产地加工的完整链条。更关键的是它的筛选方式:联合科研机构试种了两百余个辣椒品种,围绕环境适应性、亩产、风味、辣度和耐煮性等指标逐一测试,最后筛出既适配新疆自然环境、又能匹配餐饮场景需求的核心品种。
试种两百余个品种,最后留下的只是少数几个。餐饮标准化的背后,是原料端极为残酷的淘汰率。
翠宏辣业董事长钟书红在活动上说了一句话,把这件事的逻辑点透了:“同样是新疆辣椒,我们的辣,是从田间地头就开始定制的。”
这句话反过来读更有意思。它意味着一家供应链企业不再是被动地等辣椒收上来、再想办法卖出去,而是从火锅、粉面、烧烤、凉卤、中餐这些具体场景出发,倒推原料应该具备怎样的香气、辣度、耐受性和加工状态。
这套方法不是临时起意。从2019年启动寻辣之旅以来,这家企业先后走进四川、河南、山东、陕甘、贵州和新疆等辣椒产区,辣椒原料覆盖整椒、辣椒节和椒麻包三种形态,细分下去又对应贵州二荆条、新疆纵椒等不同品种。早在2012年建现代化工厂时,创始人定下的目标就很明确——让辣椒这个品类有品牌,而品牌化的基石只能是原料。他的原话很实在:“我们的产品没什么科技狠活,更依赖原料本身的香味和辣味。”
五、从卖原料到卖方案,后厨的门被推开了
活动期间设了一个叫“辣集市”的品鉴环节,覆盖烧烤、粉面、火锅、凉卤、中餐几个主流辣味应用场景。它没有把产品干巴巴地摆出来,而是把真实的经营场景搬到了现场,研发、品控和销售团队当场对接客户的定制需求,直接给方案。
这种做法的价值在于“降低试错成本”。一家餐厅自己调一款酱料,可能要试十几轮、花几个月;如果供应链能把适配好的方案递到手上,省下的时间就是竞争力。
现场发布的新品叫雪域辣皮子酱,灵感来自新疆本地传统辣皮子风味,采用低温干燥和精细化切割工艺,刻意保留了辣椒表皮与籽的颗粒口感,突出醇厚香辣和椒香,主打拌、炒、夹、蘸四类应用场景。对品牌来说,一款应用面足够宽的酱料能压缩管理成本、提高出品效率,甚至有可能直接长成一道带新疆风味的菜品。
但任何一款产品都不可能是万能答案。真正有差异需求的客户,还是得走定制。2025年11月,这家企业与周黑鸭、川椒种业三方联合研发卤制专用辣椒,并在新疆基地推行“零碳辣椒”计划——种植过程中严格按周黑鸭对辣度、香味和耐煮性的要求来把控,从源头把风味定下来。而早在2023年,双方就已经合作定制过专用的“黑鸭1号”辣椒。
从产地溯源,到场景品鉴,再到新品发布,这条路径串起来看,指向的其实是同一个转向:供应链企业正在从“辣椒原料供应商”,变成“一站式辣味解决方案服务商”。
六、供应链的厚度,正在变成菜单的宽度
这套转向不是靠一次活动撑起来的,它需要很实在的底子。
从积累上看,企业的制椒技艺始于1984年,种植基地从贵州逐步向北扩张。目前在贵州拥有十万亩示范基地,覆盖选种、育苗到采摘的全流程;河南重点布局“中原小椒”;新疆拜城则规划在未来三年内把种植面积扩大到5万亩。同时,四川广汉、贵州、河南、新疆四地设有生产基地,形成辣椒原料、辣椒粉料、辣椒红油、辣椒酱料四大产品体系,累计开发与定制的辣味产品超过一千个,其中辣椒面制作技艺已被列入广汉市级非物质文化遗产名录。
更深的支撑在科研端。企业与三十多家农业高校、省级农科院及院士团队建立合作,围绕辣椒抗病育种、分子育种、机械化应用、干制加工技术等方向搭建了数十个联合科研平台,并联合承担国家重点研发计划项目。种子到餐桌的全链路技术体系,就是这么一点点垒起来的。
销售端的规模也印证了这套打法的有效性:目前累计服务超过10万家企业,横跨餐饮和零售多个场景,客户名单里有海底捞、老乡鸡、胖东来这样的头部企业,产品还销往美国、加拿大、新加坡、澳大利亚等三十余个国家和地区。
反过来看,这也意味着门槛正在被抬高。当头部供应链已经能做到“从种子开始定制风味”,还在用通货原料、靠采购比价来控制成本的品牌,菜单上就很难再说出什么不同。万亿餐饮市场正在向上游卷,没有供应链护城河的品牌,正在被加速淘汰。
七、把“成本”变成“资产”,才是产地溯源的真意
站在品牌的角度看,产地溯源经常被当成一项支出——跑到新疆、跑到贵州,看基地、做检测,都是要花钱的。但换个角度,它更像一种投资。
因为溯源这件事本身,就是一次品牌与消费者之间的信息交换。当你能够说清这口风味从哪里来、稳定性靠什么保证、为什么同一道菜在每一家店吃起来都一样,你建立的其实是信任壁垒。而且这种壁垒没法靠投放买来,也没法被竞争对手在半个月内抄走。
放到行业层面,这就更接近一场真实的价值战。流量红利退去之后,行业迟早要回到产品本身,而产品的上限,是由供应链能力决定的。这也是为什么越来越多餐饮品牌开始问同一个问题:谁懂我的菜单,谁能按我的菜品定制风味,谁有从育种到餐桌的全链路掌控力。
菜单上的差异,最后都会落到产地。你在菜里尝到的那一点说不清的不同,其实是别人从种子里就写好的。
对餐饮经营者来说,这件事与其说是趋势,不如说是一道正在逼近的选择题:当隔壁那家店的辣味开始变得有辨识度、且每一家店都稳定得像复制粘贴,你是继续在采购单上比价,还是往上走一站,去找那个能从源头替你把风味定下来的人。
一颗辣椒从新疆的田垄走到十万家餐厅的后厨,中间隔着选育、种植、加工、研发好几个环节。以前这些环节和菜单没关系,现在它们正在变成菜单的一部分。这大概就是这一轮餐饮竞争最不动声色的一次战场转移。