如果把2026年的茶饮赛道摊开来看,会发现三杯看上去毫不相干的饮料,在同一片焦虑里撞在了一起:一杯是重新翻红的抹茶——从一款风味长成了一个年收2.3亿的专门店生意,喜茶把"三倍厚抹"做成了自己的小宇宙;一杯是茶颜悦色悄悄孵化的古德墨柠,带着青柠乳茶第一次走出长沙,要在广州最顶级的商场里拜码头;还有一杯叫"韩国冰奶"的东西,半年里冒出160多家店,却连韩国人自己都没听说过。三杯饮料,三种打法,却像在同一个问题的三个答案上落笔。
把它们放进同一个窗口,2026年茶饮最清晰的一条暗线浮现出来:当奶盖、小料、珍珠的"加法"堆到尽头,今年的爆款反而都在做减法——只是减的方式各不相同:抹茶把加法减到了"茶本味的深处",古德墨柠把加法减到了"地域文化的特色里",韩国冰奶把加法减到了"一杯冰奶的清爽里"。做深、做特、做轻,是三杯饮料给出的三种解法;而解法背后真正要回答的,是同一个老问题——在卷到极致的赛道里,一杯饮料凭什么让人反复买单。
| 🟢 做深:抹茶复兴 | 🟠 做特:古德墨柠 | 🔵 做轻:韩国冰奶 |
|---|---|---|
| 减到茶本味深处 做厚供应链 |
减到地域文化 做特品类红利 |
减到一杯清爽 做轻负担 |
| 专门店年收2.3亿 国产产区占全球近70% |
115家门店出省 茶颜家族门店914家 |
WUYOO 160+店 ohmo! 80+店 |
| 深的尽头 是供应链与差异化 |
特的尽头 是多品牌复制力 |
轻的尽头 是壁垒与信任 |
一、做深:抹茶复兴,把一杯饮料重新做回"茶叶"
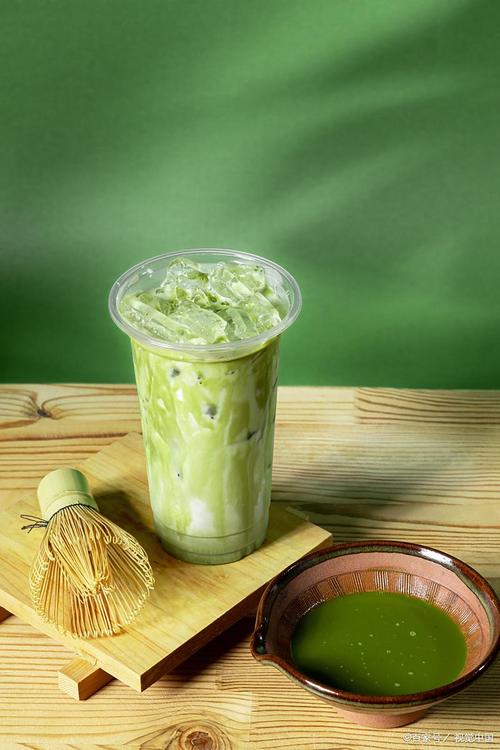
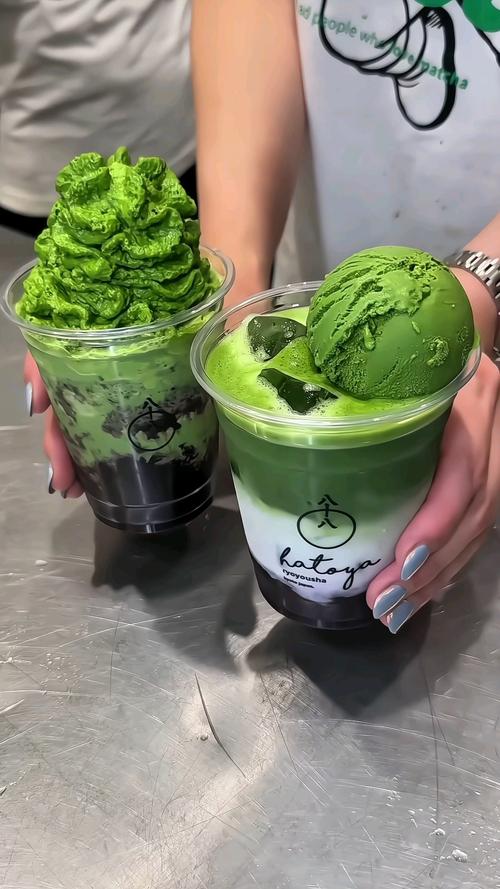
2026年的抹茶,早已不是一款简单的风味,而是一个正在成形的"抹茶宇宙"。根据《2026中国饮品行业产品报告》统计,2025年监测的42个茶饮品牌中,有27个推出了抹茶产品,占比超过六成;从奶茶咖啡到甜品烘焙甚至商超零售,各路品牌大有"所有品类用抹茶再做一遍"的架势。更具象的信号来自销量:韩国女团顶流在社交平台分享"三倍厚抹"后,直接带动喜茶同款销量单日涨超500%;抖音数据显示,今年二季度"抹茶"核心关键词搜索量同比大幅上涨124%,抹茶粉及各类抹茶衍生制品的平台成交额同比提升193%。
这条线最早被押注的,是那些密集上新的头部品牌。蜜雪冰城郑州总部旗舰店今年五一上线粉黛青山、青青茶山圣代碗,人均排队时长一度高达5小时;霸王茶姬推出三款茶拉朵,其中一款抹茶冰淇淋一键复刻了明星单品"一抹山月";喜茶则把"三倍厚抹"从饮品一路延展到蛋糕、APO三杯厚抹可颂挞、玄米千目抹茶喜拉朵,被网友戏称为"喜茶三倍厚抹宇宙"。更关键的是,市场中各类抹茶专门店迅速兴起,把抹茶从一款产品变成了一门独立的生意:湖北的真茶屋2022年成立,如今已开到137家,有门店月营业额达50万元以上;九十葉·抹茶专门店2023年成立,已遍布25个城市、开出68家,去年一年就新开37家,2025年全年营业额高达2.3亿元;贵州的抹山集、广东的张慈英抹茶、主打中式抹茶的小丛山,也都在一年内跑出十几到二十几家门店。
抹茶的"深",深在两条护城河。其一是供应链:数据显示,2025年中国抹茶产能全球占比已从2020年的55.72%提升到近70%,贵州铜仁、浙江径山等国产产区成熟,品牌不再需要"日本进口"当品质背书,"便宜大碗"的国产抹茶成了复兴底气。其二是口味转向:随着控糖、低GI概念风靡,益普索《2026茶咖新风向》报告显示"配料健康"以59%的占比成为消费者尝试新茶饮品牌的首要原因,高于"产品新颖"的57%和"地域特色"的48%——早年被嫌"清苦"的抹茶,到2026年反而成了一种有健康底色的高级感。
但抹茶的"深",也意味着它绕不开一段旧伤。早在2015年前后,抹茶品类与专门店就曾在行业崭露头角,2014到2017短短三年,一线城市爆发式开出475家抹茶专门店,无邪、西尾抹茶、宇治茶铺等一度大排长队。可网红光环来得快去得也快,质量参差、产品同质化、缺乏品牌力,让大批店到2018年只能闭店。对比之下,这一轮复兴根基要稳得多:国产产区成熟、健康叙事契合、宋式点茶等中国故事提供了新价值锚点——霸王茶姬1月上新抹茶系列时,同步推出以曜变天目盏为灵感的产品,把东方美学写进了杯子。深的尽头,是供应链与差异化;能不能从"网红"走到"长红",考验的正是在深处筑起来的壁垒。
二、做特:古德墨柠出省,把一杯柠檬乳茶做成长沙的"文化出口"
与抹茶"做深"相对的,是古德墨柠的"做特"。作为茶颜悦色的子品牌,古德墨柠2023年9月在长沙五一、万家丽商圈五店齐开,杀入柠檬茶赛道时,选了一条和当时主流"手打柠檬茶"不同的路:以青柠乳茶为主打,而非传统现制柠檬茶。产品分"茶肆""酒肆"两大系列,售价集中在11到20元,菜单命名延续了茶颜悦色一贯的中式诗意。更精明的是起步策略——不独立设店,而是以"店中店"嵌入茶颜大店,借主品牌客流与会员体系快速起步,与此前鸳央咖啡的打法如出一辙。
这套"做特"的打法,跑出了惊人的速度。据餐里眼数据,截至2026年7月,古德墨柠已开出115家门店,成为茶颜悦色家族中门店数最多的子品牌;相比之下,鸳央咖啡仅61家,而小神闲茶馆更从高峰期的20余家缩减至全面停业。它能跑出来,吃的是"柠檬奶"品类的红利——近两年柠檬乳茶成为茶饮新风口,古德墨柠凭借早期布局,热度一度超过主品牌茶颜悦色。而真正让它迈出关键一步的,是即将走出湖南大本营:首站选址广州白鹅潭万象城,预计9月底正式开业,这是古德墨柠自创立以来首次跨出省界。
做特的尽头,是多品牌的复制力。古德墨柠能否在广州站稳,决定了茶颜悦色的"多品牌矩阵+全国化"究竟是一次漂亮的试探,还是又一场走不出长沙的情怀。把广州当作修罗场,本身就是在为复制全国做压力测试。
落子广州,是一场直面强敌的压力测试。广州是柠檬茶的"大本营",丘大叔、LINLEE等本土品牌扎堆,造就了国内竞争最激烈的柠檬茶赛道,当地消费者对口味格外挑剔。茶颜悦色官方号直言"与其说是开城开店,其实更像是拜码头,努力干中学"——既要检验青柠乳茶能不能对抗根深的广式、港式手打柠檬茶,也要借本地反馈打磨运营体系。更深层的背景,是茶颜悦色的增长焦虑:霸王茶姬、古茗等全国性品牌持续下沉,从核心商圈渗透社区县域,不断分流客群;坚持全直营的主品牌扩张天然受限,截至2026年7月主品牌门店718家、全家族合计914家,和第一梯队体量差距明显。古德墨柠被寄予厚望,正是因为它要做集团全国化最重要的试验田。而白鹅潭万象城这座广州首座万象城,定位M1级重奢、计划引入约500个品牌、首店比例高达60%,也给了古德墨柠借"首店经济"露脸的机会——主品牌广州首店同样进驻,9月底双品牌同场落地。
三、做轻:韩国冰奶爆红,把一杯饮料"减"到最清爽的样子
如果说抹茶往深处使劲、古德墨柠往特色里扎根,韩国冰奶则干脆走向了另一条路——做轻。这杯饮料本身没什么复杂:冰加鲜奶,再按口味搭一点水果,没有厚厚的奶盖,没有芋圆、珍珠、波波脆,也没有复杂的分层,价格大多在15到25元。马卡龙色的产品图配上"韩剧同款"的标签,原本普通的冰奶一下子拥有了新的消费场景:好看、清爽、适合拍照、足够年轻。有意思的是,这些顶着"韩国"招牌的冰奶,在韩国本土其实查无此物——扩张最典型的两个品牌,WUYOO来自沈阳、ohmo!出自辽阳,都是东北制造。所谓的热潮,更像是中国茶饮市场自己长出来的一种新玩法。
它扩张得快得惊人。2026年6月底,WUYOO全国门店已超过160家,向北京、杭州、河北、河南、山西等市场扩张,5月在青岛一次性开出4家,其中CBD店开业首月营业额就超过42万元;ohmo!官方小程序显示全国已有80多家门店,覆盖深圳、北京、杭州等地,6月中旬全国12店齐开,江浙沪三季度预计再开30家,宁波黑金店日均营业额约2万元。名字也越来越多:LULUYOO、Mumou、kacha、MOMO、晓肆、SoSo、欧尼佑佑……连大品牌都坐不住——兵立王"夏黑葡萄冰奶""薄荷香柠冰奶"3天卖出28万杯;沪上阿姨旗下茶瀑布冰奶系列稳居销量前三、占比超20%;茶百道荔枝冰奶回归首日卖出70万杯、51天累计售出超1700万杯。
冰奶为什么火?答案恰恰在它的"轻"。过去几年奶茶一直往加法走,奶盖、小料、珍珠、椰果越堆越多,喝完容易有"负担感";冰奶反过来做减法,把"清爽"本身变成卖点,接住了越来越明显的"轻负担"需求。更重要的是,它天然带一层"健康感知"——鲜奶、鲜果、冰几个词摆在一起,容易让人联想到新鲜、天然、低负担,"看起来健康"本身就是一种产品价值。再加上"韩国"二字这把流量钥匙:韩剧、K-pop长期浸润的审美,配上高饱和却不厚重的马卡龙色、简洁杯型、堆尖的冰沙和韩系门店氛围,让它天生适合社交平台传播。
但做轻的尽头,是壁垒与信任,而这恰恰是冰奶最薄弱的地方。门槛太低——冰+鲜奶+水果不是复杂技术,供应链成熟、产品易复制、门店模型也不重,一旦头部品牌把它当季节性产品推出,小品牌依赖的新鲜感会迅速被稀释。更棘手的是"韩国"标签的双刃剑:刚开始帮它快速建立认知,可当消费者意识到"韩国冰奶"更多是营销标签,新鲜感可能瞬间变成质疑。已经有消费者开始"避雷":部分门店并非真鲜果、香精味过重、喝完易拉肚子,加上快速扩张的店面积小、装修简单、后厨可视化低,容易留下"小作坊"印象。而快招加盟已经先跑出来,山寨从品牌名、LOGO到门头、产品命名都可能被复制——爆款还没建起壁垒,模仿者已排着队进场。
把这三杯饮料叠在一起看,会发现它们其实在回答同一个问题:在卷到极致的茶饮赛道,一杯饮料凭什么让人反复买单?抹茶用"深"回答——把供应链做厚、把茶本味做回主角;古德墨柠用"特"回答——把地域文化做成差异化、把子品牌做成复制力;冰奶用"轻"回答——把配方减到清爽、把负担感减到最低。三种答案,背后是同一个共识:当加法堆到尽头,减法才是2026年的新解法。
结语:当加法走到尽头,爆款开始走三条相反的路
把抹茶复兴、古德墨柠出省、韩国冰奶爆红这三件事放进同一个坐标系,会发现它们其实是2026年茶饮集体转向的三种切面:抹茶在做"深"——用国产产区与供应链,把一杯饮料重新做回茶叶本身;古德墨柠在做"特"——用青柠乳茶和长沙基因,把子品牌做成全国化的试验田;韩国冰奶在做"轻"——用冰加鲜奶的减法,接住年轻人对清爽与轻负担的渴望。
三杯饮料形态各异,底层逻辑却高度一致:当奶盖小料的加法走到尽头,2026年的爆款都开始做减法——只是减的方式不同,决定了它们能走多远。抹茶的减法减到了供应链深处,护城河相对最稳;古德墨柠的减法减到了地域文化里,考验的是多品牌复制力;韩国冰奶的减法减到了一杯清爽上,但缺壁垒、缺信任,最容易在快招与山寨里透支新鲜感。而这也恰恰是茶饮行业最真实的寓言:减法谁都能做,难的从来不是"减",而是减的同时,把别人减不掉的东西筑上去。2026,是茶饮爆品集体"做减法"的一年——做出来的,有人走成了长红,有人只走成了一阵风。