2026年的餐饮,正上演一场罕见的"冰火同炉"。一边是离场潮:业内估算已有约200万餐饮人退出,人均200元以上的高端正餐关店率超过65%,金鼎轩20年地标老店、顺峰北京门店、日昌地安门总店、眉州东坡25年亚运村店、广州"海鲜航母"渔民新村21年总店,接连关门。另一边却是逆势上扬:徐记海鲜上半年来客数、营业额、净利润三大指标全部上涨,整体增幅突破40%、部分门店超80%;绿茶餐厅刚交出的中期成绩单,半年净赚2.9亿元;就连平台数据也冷热分明——抖音暑期报告里,福州鱼丸团购销售额涨了660%、北京烤鸭涨184%、鱼火锅涨114%。
同一个市场,为什么有人沉、有人升?答案不在风口,也不在运气,而在于一件事:当"宴请型需求被重新定价",谁还守着旧逻辑,谁就被淘汰;谁提前把生意做回"确定性",谁就活得好。
一、离场者输在哪:一场"面子生意"的重新定价
中国烹饪协会2026年3月数据显示,人均消费200元以上的高端正餐关店率超过65%,1至4月倒闭数量是新开数量的2.3倍。数字背后,是一批曾经"收品牌税"的老牌餐饮,正在失去收税资格。
消费结构变了。2025年商务应酬场景市场占比已缩至9.6%,增速为-0.008%;宴请市场中,商务宴请收入占比降至30.4%,而家庭宴请收入占比升至35.6%。
主力客群变了。95后、00后成为核心客群,不再为"排场"和"面子"买单,转而追求品质性价比和情绪体验——他们并非不消费,而是更在意"这顿饭值不值"。
这意味着,过去靠"场面、地段、招牌"撑起高溢价的模式,正被集体重估。当宴请需求从"商务面子"转向"家庭欢聚",那些把资源压在包间面积、装修排场、高毛利菜品上的品牌,最先感到寒意。真正的拐点不是"大家不吃饭了",而是"为面子付溢价"的逻辑失效了。餐饮正在从"场面生意"回归"确定性生意"——保住刚需、保住复购、保住"这顿饭值"。
二、徐记海鲜的"13579心法":把确定性做扎实
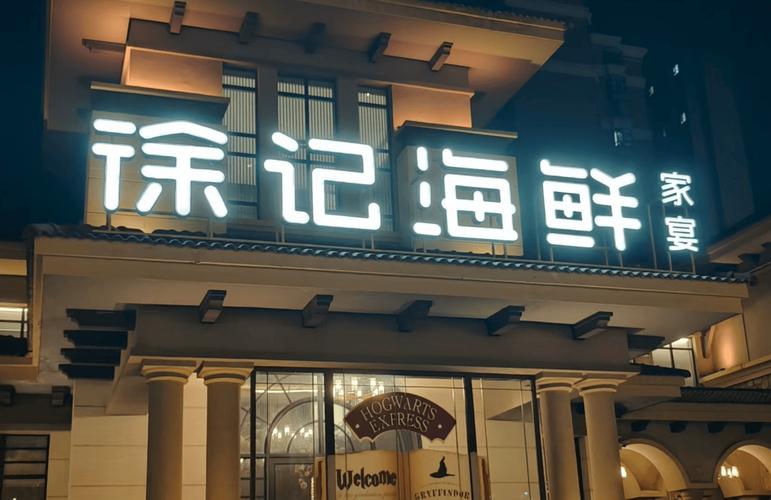
在这场重估里,全国六十多家直营门店的徐记海鲜,跑出了一个可借鉴的范本。不打价格战,靠一套内部实战方法论完成转型,2026上半年三大核心指标全部逆势上涨。这套方法论被总结为"13579心法"——围绕消费者,从供应链、品牌定位、菜品、营销到长期战略,做了一次全方位升级。
| 数字 | 心法 | 核心动作 |
|---|---|---|
| 1 | 一颗真心 | 供应链"左右手计划":左手拓源头(原产地从8个扩至20个以上,直采全球海鲜);右手控价格(全国共享统一供应链,大规模直采压低成本,主动压低毛利率,全链路数字化控损耗,节约成本全部让利食客)。回归27年前初心:让大众吃到新鲜优质、高性价比的海鲜。 |
| 3 | 3秒定位 | 品牌定位"欢聚时刻,徐记海鲜":从单一商务宴请酒楼,转型面向全年龄段的全民欢聚海鲜餐厅,覆盖家庭团圆、好友小聚、节庆纪念、商务会客、人生仪式五大欢聚场景,用欢聚增量对冲商务下滑。 |
| 5 | 五行菜单 | 菜单从130余道精简至90道左右,按"金木水火土"五大标准筛选,搭建"1大王牌、3大招牌、9大必点"的产品梯队。王牌"蒜茸粉丝蒸松叶蟹"适配全场景,精简后集中采购、简化后厨,显著提升人效。 |
| 7 | 七寸营销 | 不向下卷低价、向上卷品质。六大真诚动作:无隐形消费、弱化团购支持自由点餐、半数菜品设大中小三份量、主题曲触达年轻人、会员年卡稳客群、食材源头到溯源五大维度全公开——用透明换复购。 |
| 9 | 九段战略 | 聚焦堂食深耕海鲜主业:砍外摆、弱化外卖、关停不赚钱点位;增烧烤酒水拓宽时段;老店空间换新匹配欢聚场景;"高端开城、成熟城市加密";并把员工食宿福利纳入顶层战略,人本经营传递品牌温度。 |
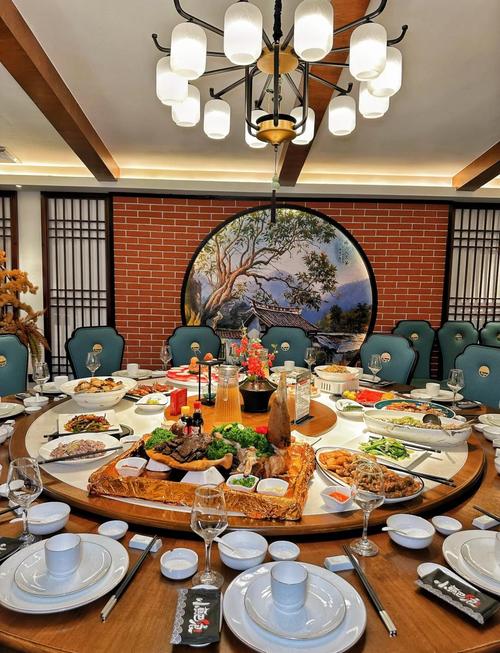
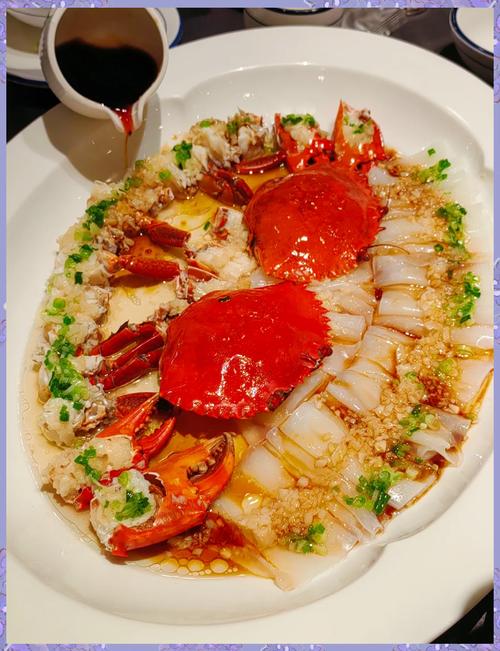
这套心法里最贵的,不是某一项技巧,而是"克制"。徐记每年报损的食材总价值超过1500万元——一只俄罗斯板蟹,重量不足1斤8两或断腿残肢,即便千里迢迢运来也会被淘汰;"沥水称重"的传统,每年是数百万的"让利"。更难复制的是"重资产本地化":每到一个城市,供应链就重做一遍,总部提前三个月派人驻扎,连盐的咸度、辣椒的辣度都要重新调试,形成新的菜品标准卡。
财经作家吴晓波这样评价徐记海鲜:"所谓长期主义,就两件事:第一,相信常识(诚信、产品、客户价值);第二,与时俱进。"让高端不再"遥远",不是把价格打下来,而是把价值做扎实——把资源投到那些"看不见"的地方:供应链的源头、厨房的标准、员工的宿舍、老店的灯光。
三、绿茶餐厅:规模化之下的"经营质量"
与徐记"向内收"不同,绿茶餐厅走的是另一条路——在高速扩张中,把单店质量提上去。8月24日发布的2026中期业绩显示:集团收入26.75亿元、同比增长16.8%,期内利润2.91亿元、同比增长24.4%,经调整净利润2.94亿元、同比增长16.9%;上半年新开131家,期末门店总数达到733家,较去年同期的502家增长46%。
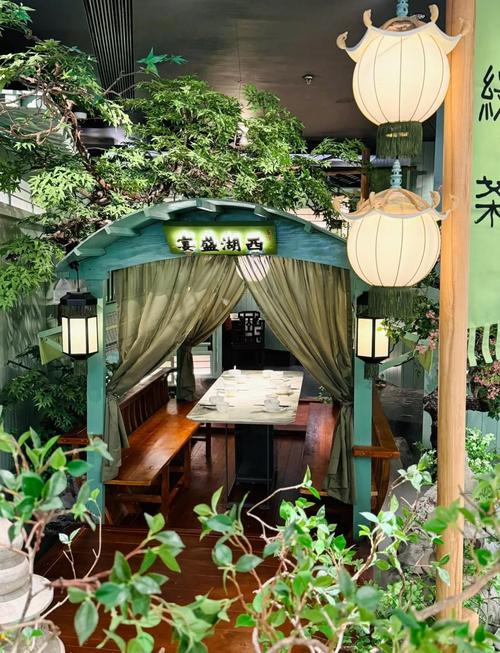
规模化往往伴随同店稀释,绿茶也直面了这一挑战:客单从55.5元微降至约54.4元,翻台率从3.1次/日降至2.9次/日,同店销售额同比下降9.7%。但它在单店模型上的优化已经开始见效:从2022年起开店重点转向450㎡以下小型门店,到2024年小型餐厅占比提升至61%;购物中心新开餐厅坪效达1868元/㎡/月、较此前增长47.3%,平均现金投资回收期12.5个月,处于行业较短水平。
增长极也更立体:外卖收入6.51亿元、同比增长24.1%,占总收入24.3%,成为堂食之外最稳的第二曲线;下沉市场"分区加密"、海外22家门店收入从0.44亿元飙升至1.63亿元、同比增幅高达266.5%。绿茶的小结一针见血:正餐品牌的竞争,已经从"开店速度之争"转向"经营质量之争"。
四、两条路径,同一个答案
徐记和绿茶,打法一"收"一"提",却指向同一个底层逻辑。徐记靠"收"——砍外摆、弱外卖、聚焦堂食,把资源压到供应链源头、产品标准与顾客信任;绿茶靠"提"——提单店质量、提下沉密度、提出海广度,用经营质量对冲规模稀释。殊途同归的是:都不追风口,都不卷低价,都回到餐饮最本质的命题——顾客为什么愿意一次又一次走进来。
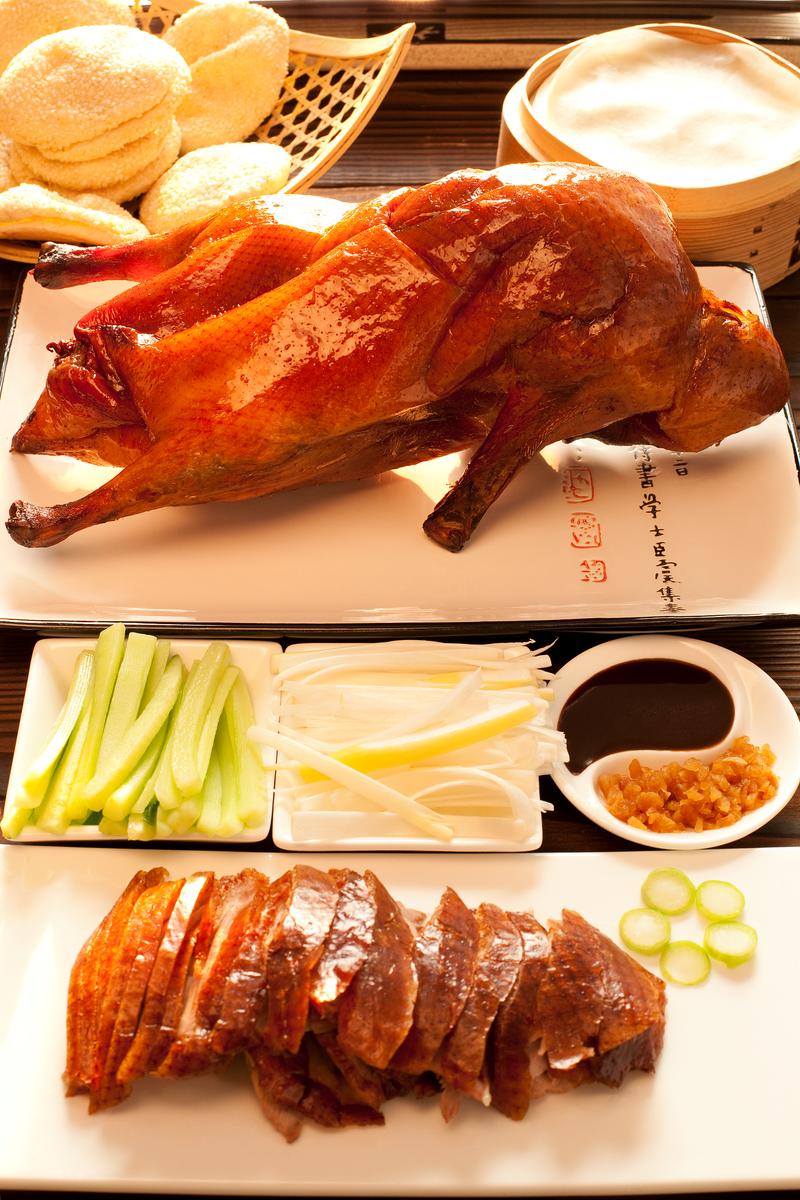
平台数据恰好印证了这种分化。抖音生活服务《2026暑期消费数据报告》显示,6月20日至8月20日,福州鱼丸、北京烤鸭、东坡肉、宫保鸡丁的抖音团购销售额分别增长660%、184%、111%、103%;7月火锅团购订单同比增长65%,其中鱼火锅增速最快、达114%。这些逆势爆发的,几乎都是"有确定性价值"的地方菜与正餐——它们要么有供应链底气,要么有产品辨识度,要么精准接住了家庭欢聚与日常聚餐的需求。
离场者与逆势者的区别,从来不是规模,而是守什么。离场者守的是面子、是高毛利、是失焦的"全而大";逆势者守的是价值、是确定性、是聚焦的"少而深"。
当潮水退去,"开得多快"不再是最重要的事,"活得多久、活得稳"才是。2026,正餐正式进入"品质周期"——比的不是谁开店更多更快,而是谁能持续洞察消费者、打造产品、优化经营。
结语:200万离场与40%增长之间,隔着的不是运气
把离场者与逆势者放在同一张桌子上,结论其实很朴素:餐饮没有不行,只是"旧逻辑"不行了。200万人离场与徐记超40%增长、绿茶赚2.9亿之间,隔着的不是风口,而是把资源投在"看不见的地方"的定力——供应链的源头、厨房的标准、员工的宿舍、老店的灯光,以及那句最容易被忘记的话:让顾客觉得"这顿饭,值"。
2026年的正餐,正在完成一次 quietly 的重新排序。保住刚需、保住复购、保住确定性,剩下的,交给时间。