2026年的餐饮,最不缺的是"热闹",最缺的是"自己"。大盘还在微增,可赛道里几乎所有玩家都陷入一种奇特的集体焦虑:规模不再自动兑换增长,流量不再自动兑换利润,过去的成功公式一夜之间集体失效。当一个行业从"跑马圈地"切换到"存量绞杀",每个品牌都必须回答一个过去被高速增长掩盖的问题——你到底是谁,又要成为谁?
把最近三件看似不相干的事摆在一起,会发现它们其实是同一道命题的三种下注:Tims中国连亏7年、卡在星巴克与瑞幸之间两头不靠,赌的是一条"中间地带";茶颜悦色把成长最快的子品牌古德墨柠押上出省赌桌、首站直接杀进柠檬茶老家广州,赌的是一个"全国化自己";而那个顶着"韩国"招牌、连韩国人都不认识的冰奶,靠标签和轻负担叙事狂奔160店后,已经有人悄悄开始避雷,赌的是一阵"风口"。三场赌局,三种姿势,却共同指向一个清醒得有些残酷的结论:当增长见顶,赌局的胜负从来不在赌多大,而在赌注是不是真的压在了自己最扎实的地方。
| 🔴 夹缝赌局:Tims中国 | 🟠 远征赌局:古德墨柠 | 🔵 标签赌局:韩国冰奶 |
|---|---|---|
| 7年累亏约32亿 门店1028家净增仅2家 |
115家子品牌第一 首站押注广州 |
160店半年狂奔 有人开始避雷 |
| 上不接品牌溢价 下不接价格战 |
出湖南拜码头 柠檬茶修罗场 |
"韩国"是标签 非真实血统 |
| 赌错位置 身份悬空 |
赌向未知 全国化试验田 |
赌在风口 速生速死 |
一、夹缝赌局:Tims中国,7年亏32亿,卡在星巴克与瑞幸之间找不着自己
一个入华7年的咖啡品牌,最新交出的成绩单,比外界想象的还要沉重。今年一季度,Tims天好中国营收2.57亿元、同比下降14.6%,净亏损1.09亿元、亏损同比扩大近一倍(113.98%);二季度情况进一步恶化——营收2.73亿元、降幅扩大到21.67%,净亏损9746.9万元、同比再扩28.38%。更刺眼的是门店基本面:自营门店收入连续两个季度两位数下滑,二季度同店销售额同比下降17.3%、订单量同比下降20.7%。一句话概括:客人来得少了,来了以后花的钱也少了。
规模数据同样尴尬。截至2026年6月30日,Tims天好中国门店总数1028家(自营544家、加盟484家),但期内净新增门店只有2家——在"得规模者得天下"的连锁咖啡赛道,这几乎等于原地踏步。更麻烦的是现金流:账上现金及现金等价物仅约1.08亿元,而进入中国这7年,它累计净亏损已约31.96亿元,至今没实现过一个完整财年的盈利。新任CEO张国华也直言业绩"令人失望"。
Tims中国的核心困局,不是不努力,而是始终没回答"我是谁"。它想做"北美咖啡+暖食"的大众品牌,不和星巴克拼第三空间,也不完全走瑞幸的低价路线。可当2023年库迪打响9.9元价格战,站在20-30元价位的Tims被活活卡在中间:往上没有星巴克那样强悍的品牌溢价,往下拼不过瑞幸、库迪的价格,两头不靠,既抢不到追求性价比的快咖啡人群,也打不进追求体验的慢咖啡客群。
这7年,Tims中国一直在追着市场变:2019年首店落地上海人民广场,门店从31家一路冲到617家;2023年营收做到15.6亿、门店破900,却创下8.73亿的年度最大亏损;此后又放开加盟、收缩高租金大店、拥抱外卖——2025年第四季度外卖收入一度占到自营门店的65.6%,但补贴退潮后,订单和客单价双双承压。它并非没有亮点:贝果、三明治等暖食曾是其差异化标签,前任CEO卢永臣曾说"卖出去的贝果叠起来能达到3700个东方明珠的高度";截至2026年6月,注册会员也达到3710万、同比增长41.7%。但暖食是门比咖啡复杂得多的生意,供应链、损耗、门店操作都在稀释它的差异化。当咖啡、奶茶、果茶的品类边界加速消融,Tims原本的那点特色,正被一点点抹平。
夹缝赌局的教训是:卡在中间,往往比站在两端更危险。星巴克守住了"空间与品牌",瑞幸守住了"高频低价与便利",而Tims赌的那条"中间地带",两头都不牢靠——它赌错了位置,所以越努力,越像在替别人养客户。
海外咖啡品牌在中国的集体下行,更衬托出这道难题的普遍性。Costa已从一二线收缩、全国营业门店缩减至约256家;Lavazza曾喊出2025年开1000家的目标,截至2025年底内地仅约150家、近期又撤出长沙、宁波。今天的中国市场,已经很难再靠一个"海外品牌光环"获得增长。对Tims中国来说,6月"换帅+输血"(拟发行最高5500万美元可转债、聚焦机场高铁等明确场景)至少说明它还不想认输,但接下来能不能把1028家门店真正转化为盈利能力,才是决定未来的关键。
二、远征赌局:古德墨柠杀进广州,茶颜悦色把增长押上出省赌桌
与Tims中国的困守不同,茶颜悦色选择主动出击——而且一出手,就把赌注压在了最硬核的战场。它旗下的子品牌「古德墨柠」近日官宣,即将走出长沙大本营,首站选址广州白鹅潭万象城,预计9月底正式开业。这是古德墨柠自2023年9月创立以来,第一次跨出湖南省界。
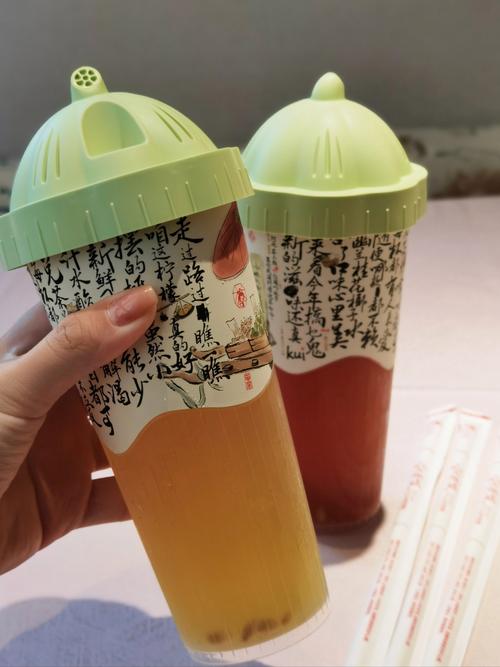
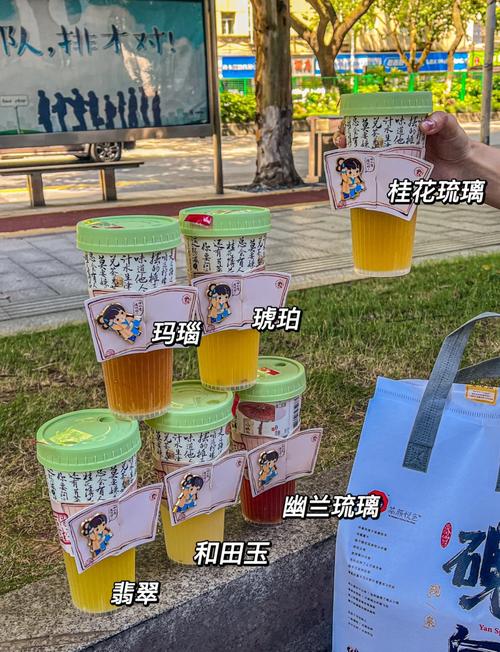
古德墨柠的来头不小。它创立初期以"店中店"形式嵌入茶颜悦色大店,借助主品牌客流快速起步;以青柠乳茶为主打、分"茶肆""酒肆"两大系列、售价集中在11-20元,菜单延续茶颜悦色一贯的中式诗意。据餐里眼数据,截至2026年7月,古德墨柠已开出115家门店,是茶颜悦色家族里门店数最多的子品牌——相比之下,鸳央咖啡仅61家,而小神闲茶馆更从高峰期的20余家一路缩到全线停业。换句话说,在茶颜悦色孵化的多个子品牌里,只有古德墨柠真正突破了100家门店、跑出了规模,也吃到了近两年"柠檬奶"品类爆发的红利,热度一度反超主品牌。
可为什么首站选广州?这恰恰是这场赌局最耐人寻味的地方。广州是柠檬茶的"大本营"、国内竞争最激烈的新茶饮修罗场,丘大叔、LINLEE等本土品牌扎堆,当地消费者对口味格外挑剔。茶颜悦色官方号直言,这"更像是拜码头,努力干中学"——既是检验青柠乳茶能否对抗根深蒂固的广式、港式手打柠檬茶,也是借本地真实反馈打磨产品与运营体系。叠加白鹅潭万象城作为广州首座万象城、约500个品牌中首店比例高达60%的"首店红利",以及主品牌茶颜悦色广州首店9月底同场落地,这场"双品牌同框"被赋予了远超一家新店的意义。
更深层的背景,是茶颜悦色清晰可见的增长焦虑。湖南本土天花板已经显现,霸王茶姬、古茗等全国性品牌持续下沉、分流客群,曾经"到长沙排队一杯茶颜悦色"的网红光环正在稀释。主品牌坚持全直营,截至2026年7月门店718家、全家族914家,和第一梯队体量差距明显。2026年它明显加快省外拓城,接连切入广东、安徽,合肥门店8月初已开业。古德墨柠,被寄望成为"多品牌矩阵+全国化扩张"最重要的试验田——它若能在强敌环伺的广州站稳,意味着茶颜悦色的多品牌战略终于走出长沙情怀土壤、具备复制到全国的可能;反之,若在岭南折戟,增长焦虑只会更尖锐。
远征赌局的逻辑是:真正困住区域品牌的,往往不是产品力,而是"出不了省"的天花板。古德墨柠把第一站直接放在对手主场,赌的是用最残酷的压力测试,逼出一个经得起全国的自己——这比在长沙再多开十家店,更有战略价值。
三、标签赌局:韩国冰奶160店狂奔,却有人开始避雷
第三场赌局,主角是一个连韩国人都不认识的"韩国"爆款。今年夏天,茶饮圈最让人摸不着头脑的新宠,非"韩国冰奶"莫属:冰加鲜奶、再配一点水果,没有奶盖、没有小料、没有复杂分层,一杯大多15-25元,配上马卡龙色产品图和"韩剧同款"关键词,主打一个好看、清爽、适合拍照。可吊诡的是,这些顶着"韩国"招牌的冰奶,在韩国本土其实查无此物——扩张最典型的两个品牌,WUYOO来自沈阳,ohmo!出自辽阳,清一色东北制造。所谓热潮,更像是中国茶饮市场自己长出来的新玩法。
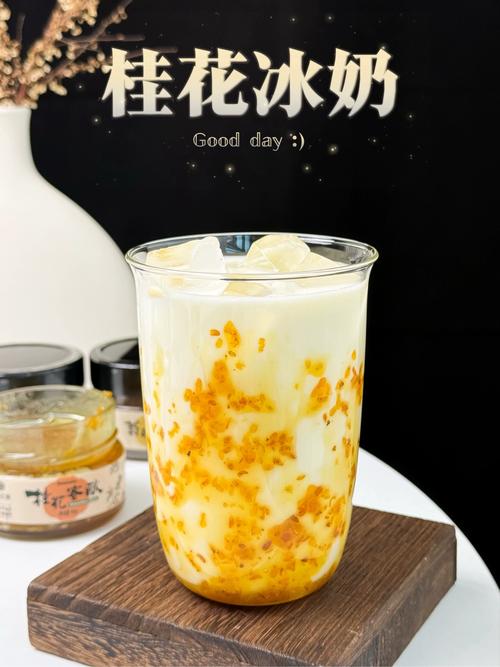
这门生意跑得极快。2026年6月底,WUYOO全国门店已超160家,并向北京、杭州、河北、河南、山西扩张;5月它在青岛一次性开出4家店,其中CBD店开业首月营业额就超42万元。ohmo!全国已有80多家店,6月中旬12店齐开,江浙沪三季度预计再开30家,宁波黑金店日均营业额约2万元。LULUYOO、Mumou、kacha、MOMO、晓肆、SoSo、欧尼佑佑……名字越冒越多。连大品牌都坐不住:兵立王两款冰奶3天卖出28万杯;沪上阿姨旗下茶瀑布冰奶系列稳居销量前三、占比超20%;茶百道荔枝冰奶回归首日70万杯、51天累计售出超1700万杯。
它为什么能火?恰恰因为"做减法"。过去几年奶茶一路往"加法"走,奶盖、小料、珍珠越堆越多,喝完满是负担感;冰奶反其道而行,把"清爽"本身变成卖点,又天然带着一层"健康感知"——鲜奶、鲜果、冰,容易让人联想到新鲜和低负担。再加上"韩国"二字自带的流量密码、韩系高饱和度配色与门店氛围,让它天然适合社交传播。"看起来健康"本身,就成了一种产品价值。
可也正是在最热的时候,已经有人开始"避雷"。问题出在三层:其一,门槛太低——冰+鲜奶+水果不是复杂技术,供应链成熟、极易复制,小品牌很难和头部正面竞争;其二,"韩国"标签是一把双刃剑,一旦消费者意识到这只是营销标签,新鲜感可能瞬间变成质疑;其三,产品本身开始暴露短板,部分门店被反馈水果不新鲜、香精味重、喝完易拉肚子,加上快速扩张门店面积小、后厨可视化低,清爽健康感说塌就塌。更麻烦的是,快招加盟已经先跑出来了——有的品牌还没几家店,招商加盟已铺得轰轰烈烈,"单店日销多少杯、几天回本"的话术重现,山寨也从名字、LOGO到门头被快速复制。
标签赌局的悖论是:成也标签,败也标签。靠一个"韩国"前缀和一个"轻负担"叙事就能疯狂开店,意味着你今天能靠它起势,明天别人也能用同样的标签更快复制你。当壁垒建在标签上,风一过,最先被吹走的往往是贴标签最狠的那个。
结语:当增长见顶,谁在赌"另一个自己"?
把夹缝、远征、标签三场赌局叠进同一个坐标系,会发现它们其实是2026年餐饮"身份焦虑"的三种切面:有人赌错位置——Tims中国7年亏32亿、卡在星巴克与瑞幸之间,规模在涨、亏损也在涨,始终没找到那个"非它不可"的理由;有人赌向未知——茶颜悦色把成长最快的古德墨柠押上出省赌桌,去柠檬茶老家广州拜码头,用最残酷的压力测试逼出一个"全国化的自己";有人赌在风口——韩国冰奶这个连韩国都不存在的东北制造,靠标签与轻负担叙事半年狂奔160店,却已有人悄悄避雷。
三场赌局,三种结局的伏笔其实早就写好了。Tims赌的是"中间地带",可中间最不稳;古德墨柠赌的是"能力外溢",把已验证的产品力推到更强对手面前试炼;韩国冰奶赌的是"标签红利",而标签是最容易被复制、也最容易被反噬的资产。当增长见顶,规模不再等于答案,每个品牌都不得不为"另一个自己"下注。但赌局的胜负,从来不在赌多大,而在赌注是不是真的压在了自己最扎实的地方——是压在供应链、产品力和真实心智上,还是压在一个虚无缥缈的标签、一段追不上的中间地带里。2026,是餐饮集体下注的一年,也是谁在裸泳、谁真有底牌,被一张张赌桌慢慢摊开的一年。