中秋临近,月饼照例进入一年一度的销售旺季。对餐饮品牌来说,跨界卖月饼本是门顺手的节日生意:既能接住节令消费,又能切进礼赠场景,一度是各家每年固定上演的营销动作。可今年打开手机,一个略显反常的现象出现了——奈雪、喜茶、必胜客、肯德基等曾经热衷月饼联名的品牌,集体安静了下来,几乎看不到集中的月饼营销动作。
一边是依然有人在认真做、甚至把月饼玩出花样的品牌,另一边是悄悄"停更"月饼礼盒的熟悉身影。同一门生意,正被餐饮人用两种完全不同的态度对待。这背后,是一场已经持续两年的月饼消费逻辑迁移。
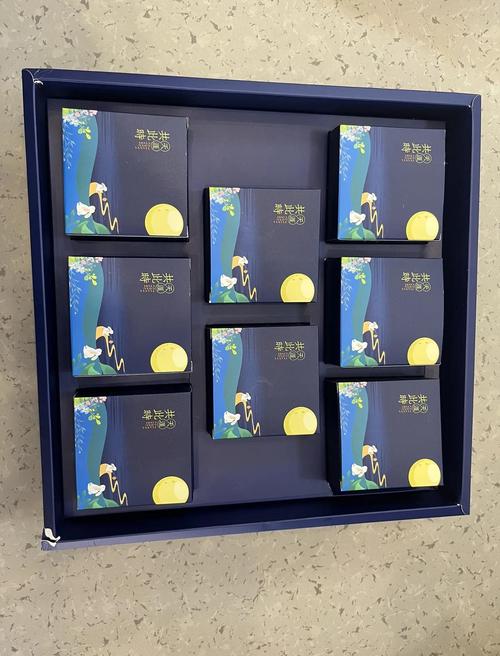
这一半依然热闹:把招牌味道装进月饼
月饼这门生意,从来不是没人做,而是有人换了个做法继续做。有的品牌在口味上做年轻化:紫光园主推的奶皮子月饼,弱化传统月饼的油润和甜腻,礼盒里还加入了抹茶、奥利奥等口味,产品表达向更日常、更年轻的消费群体靠近;素食有机连锁庆春朴门则把月饼和自身理念绑定,坚持当日新鲜现做、全面升级有机食材,把"自然饮食"的品牌表达延续到中秋产品里。
也有中高端餐饮选择把餐厅里的招牌味道直接搬进月饼。新荣记今年依旧主打手工现烤苏式月饼,榨菜鲜肉、黑松露鲜肉、猫山王榴莲三款仍是主力,部分门店还推出蟹粉等限定口味,黑松露款在部分城市一度断货;大董旗下的"董到家"售卖黑松露月饼礼盒,瞄准高端商务礼赠场景。海底捞今年上线"月捞"礼盒,可用捞币兑换,月饼也被用作维护熟客关系的礼物,部分高频消费者收到了门店赠送的中秋月饼。
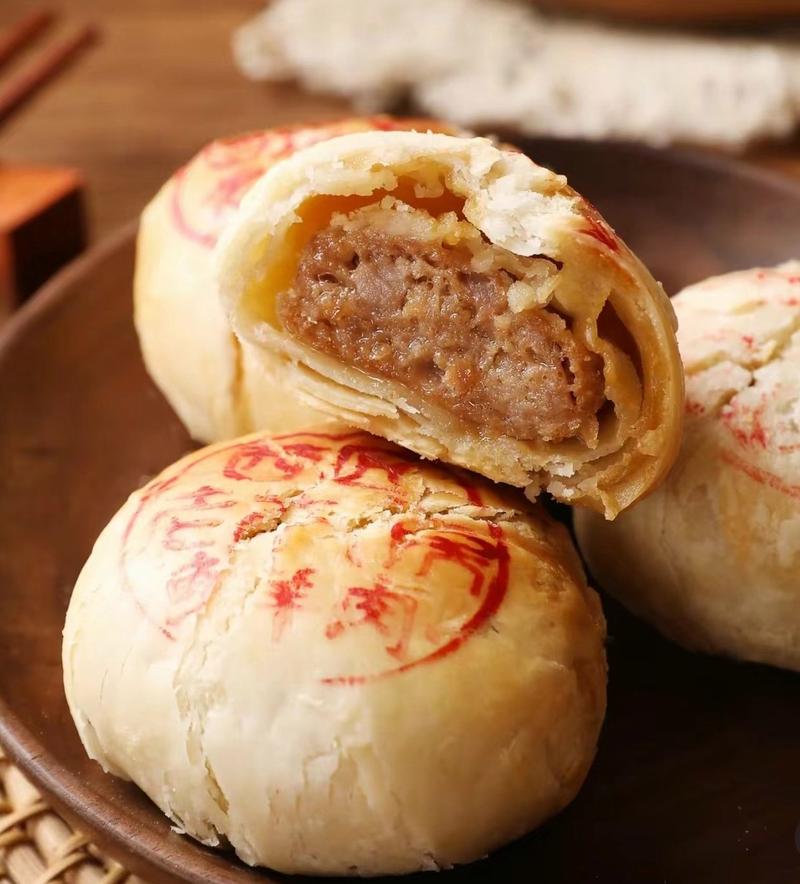
在烘焙赛道,月饼更是与门店、产品、消费场景高度重合的节令生意,投入力度更大。早在七月底,元祖就提前近两个月启动中秋营销,八百多家线下门店与全部线上渠道同步预热预售其招牌雪月饼,最高定价四百九十元;泸溪河今年回归鲜烤爆汁鲜肉月饼,增加多个新口味,旗下礼盒推出各种低糖版本,散装和礼盒双线销售。近两年还冒出一批更聚焦月饼本身的烘焙品牌,比如来自长沙的网红现烤月饼品牌"月饼哥哥",主打现烤短保、无防腐剂,开出五家全国连锁,外地门店大多只能线上网购。
茶饮、甜品品牌同样不甘落后。星巴克已是这个赛道的老玩家,今年推出两款礼盒,售价分别为三百五十八元和四百六十八元;哈根达斯以自家经典冰淇淋基底形成错位竞争,礼盒价格从两百多元到近七百元不等。陶陶居今年则与游戏联名,一边以非遗技艺为宣传点,一边推出低糖新品回应健康需求,再借联名触达更多年轻消费者。
那一半悄然退场:月饼不是加个品类那么简单
热闹的另一面,是一些曾经跨界卖月饼的品牌,今年安静地"停更"了。奈雪曾与故宫文创联手推出中秋礼盒,必胜客曾联名敦煌艺术馆以"飞天"为主题做月饼,肯德基也曾与博物院合作推出限量中秋礼盒——但到了今年,这些熟悉的玩法明显减少,奈雪、喜茶、必胜客等品牌尚未出现集中的月饼营销动作。
对餐饮品牌来说,月饼从来不是简单增加一个单品。从生产、包装、仓储、运输,到门店销售和库存消化,一款季节性产品背后牵动的是一整套额外的经营成本。尤其月饼销售周期高度集中,前期备货过多,节日窗口一过,库存压力随之而来。以奈雪为例,近年来其烘焙业务承压,在业务收缩和资源重新聚焦的背景下,低效益、非核心的衍生品类需要被重新审视,而联名本身也意味着额外的授权与营销预算。当越来越多餐厅开始重新审视这门生意,其实也是月饼的消费逻辑在变。
这是近十年来月饼市场首次出现负增长。2022年至2024年,规模曾从243.8亿元一路增至300.1亿元,三年复合增速超过10%,如今回调来得突然又明确。
282亿市场回调,但毛利依然可观
今年中秋前,"月饼卖不动了""中秋月饼没人买了"等话题接连出现,关于市场遇冷的讨论迅速升温。把时间拉长看,这是一场更明显的消费结构变化——最先被压缩的,是过去最容易制造高客单价的高端礼盒。
数据显示,千元以上月饼礼盒销量同比再降百分之七十六,五百元以上礼盒的市场占比,也从百分之七点二下降至百分之一点八;与此同时,六十八至两百元的平价礼盒占比已升至六成以上,成为市场绝对主流。这组数字背后,是月饼消费场景的一次切换:过去一盒月饼可以承担商务往来、企业福利、节日送礼、人情交换,价格越高、包装越复杂,越容易被赋予礼赠价值;如今这套逻辑正在被重新审视。
从头部品牌的经营表现,也能看到这种变化。广州酒家2025年年报显示,其月饼系列收入达十六点五二亿元,同比增长仅百分之零点九六——对于一个拥有成熟月饼业务的老字号,规模依旧可观,但增速明显放缓。值得注意的是,这块业务毛利率高达百分之五十三点三一,月饼仍是一门有利润空间的生意。五芳斋的表现更有意思:作为粽子龙头,月饼本身是跨品类延伸,2025年月饼收入两点零一亿元,同比下降百分之十五点零三,但毛利率却提升至百分之二十一点二九。市场还在,利润也还在,但依靠过去的高增长逻辑继续扩张,已经越来越难。
一边是市场规模回调、高端礼盒快速收缩;另一边,是平价、自用、健康、创新等需求持续出现。月饼正在经历一次从"礼品"向"食品"的回归。而对餐饮品牌来说,这种变化尤其关键:当月饼越来越回归"吃"本身,过去依靠礼赠、团购和节日氛围就能完成销售的优势会被削弱,反过来,真正拥有产品能力、门店场景和品牌特色的餐饮品牌,才需要重新思考该向消费者提供怎样的产品体验。
还在做的餐厅,正从四个方向找答案
健康化,让月饼回到"食物"本位。过去的月饼常与甜、腻、高热量挂钩,如今健康化成为创新主线。据悉,"低糖月饼"搜索同比增长百分之三百二十,百分之七十三的消费者在购买前会关注配料表;需求端的变化也反映到销售上,低糖低脂月饼销量同比增长百分之三十五。
现制化,把现做的风也吹进月饼。在上海,龙华寺的现烤月饼不仅是一款节令食品,更逐渐成为中秋期间的网红打卡体验——消费者买月饼的同时,也完成一次到店、排队、看制作、即时品尝的过程。对餐饮品牌而言,现烤的价值不只是更新鲜:当月饼在面前完成擀皮、包馅、烘烤、出炉,制作过程本身就变成了内容,刚出炉的热气、酥皮的声响、馅料的香气,都能成为门店体验的一部分。
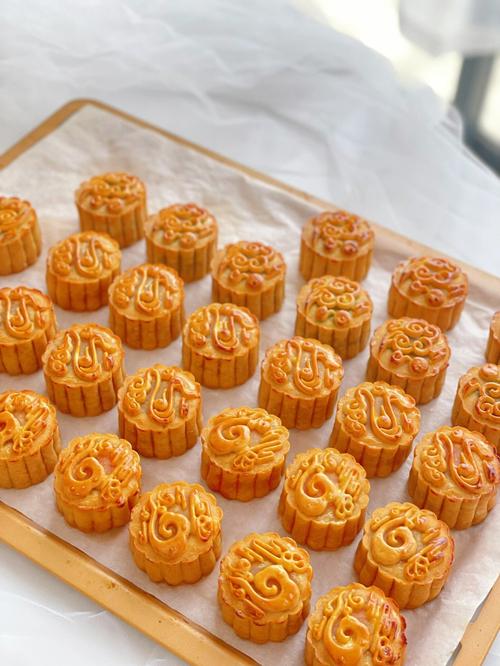
在地化,地域风味月饼频频出圈。今年中秋,地域风味成为新热潮。上海南京东路的老字号门店前排起长队,泰康食品的臭豆腐鲜肉月饼成为热门单品,单店日销量达三四千个,最高排队两至两点五小时,甚至吸引不少外国游客。类似变化也发生在云腿月饼上:过去消费半径集中在云南及周边,随着线上渠道扩大,地方味道突破地域限制,如今长三角、京津冀也逐渐成为增长市场。
招牌化,把品牌自己的味道装进月饼。近两年月饼口味越来越猎奇,餐厅与专业月饼品牌相比,最大优势未必是制作经验,而是已经拥有一套消费者认得出的味觉资产。紫光园的奶皮子月饼把熟悉的奶制品、地域饮食记忆融入节令产品;霸王茶姬把茶底味道做进月饼,月饼便不再是孤立的中秋新品,而成为品牌产品体系的一部分。
对大多数餐饮品牌,月饼本身不是需要长期经营的独立品类。它更像一笔"节日营销账"——借中秋这个天然消费节点,把餐厅继续推到消费者面前。
写在最后:月饼回归食物,餐厅回归自己
月饼这门生意的吊诡之处在于:它一年只有一个销售窗口,从研发、包装、生产到渠道铺货都要在短时间内完成;与此同时,消费者对价格越来越敏感,健康化、平价化趋势也在压缩单纯依靠高价礼盒获利的空间。所以餐厅做月饼,真正赚到的未必只是月饼本身的利润,而是借节日把品牌重新摆到消费者眼前的机会。
奈雪、喜茶的缺席,和新荣记、紫光园、泸溪河们的坚持,看似方向相反,其实指向同一件事:当月饼褪去礼赠光环、回到"吃"的本质,能留下来的,要么是真正有产品力的产品,要么是真正有场景力的门店。浪潮退去之后,月饼不再是谁都能顺手挣一笔的节日红利,而成了检验餐饮品牌"到底卖什么"的一面镜子。