快餐小吃大概是餐饮里最不起眼的一门生意:一碗面、一份卤味、一份猪脚饭,客单价压在二三十元,靠的是一天卖出几百份的复购。过去判断这门生意好不好,看一眼门口排不排队就够了——门店半径以内的人流,几乎决定了一切。
但今年这半年,三个数字值得所有做快餐小吃的人看一眼:一个品牌的熟食业务占比从10%涨到了40%;另一个品牌上半年的交易额同比翻了一倍多;还有一个品牌的门店数从年初的100家冲到了8月的500家。
三个数字分属三个完全不同的赛道,但把它们摊开放在一起看,你会发现它们其实在讲同一件事——快餐小吃的增长,正在离店门口越来越远。
一、先看一个被低估的变化:进来的人,变了
过去谈快餐小吃,关键词是"快"和"便宜"。但行业观察显示,今年消费者选择门店的第一决策要素已经变成了食材新鲜度,明档亮厨、现炒现制正在从加分项变成准入门槛。换句话说,"吃饱"的生意正在被"吃好"的生意挤压,哪怕只是一碗十几块钱的面,顾客也在用正餐的标准打量后厨。
第二个变化是场景。快餐小吃曾经几乎等于"一人食",而现在2到4人的轻社交用餐需求持续抬升——同事拼个单、一家人懒得做饭下楼吃一口、朋友逛街中途找个地方坐坐,这些场景过去属于正餐,现在正在被快餐小吃接走。
需求变了,品牌触达顾客的路径也跟着变了:短视频负责激发兴趣,搜索负责承接需求,团购负责完成交易,门店负责兑现体验。过去这四个环节是散的,现在被一条链路串了起来,这也是为什么很多门店明明没换位置,客流结构却整个变了。
二、第一组数字:熟食占比从10%到40%
先说最扎眼的那一组。袁记云饺在复盘自己的线上业务时,发现了一个很尴尬的问题:过去团购高度依赖生鲜品,订单数字很好看,但大量自提订单并没有转化成真正的到店客流——门店的线下场景价值,其实一直没有被释放。
这里藏着一个很多品牌都踩过的坑。自提订单完成了交易,却没有完成体验。顾客拿走了饺子,但没有走进店、没有坐下来、没有看见橱窗里的其他东西。交易额在涨,门店的场景资产却在空转——这笔账,算的是"卖出多少",而不是"留下多少"。
品牌团队自己总结得很直白:"一味只做生鲜,对我们而言危机感非常大。"于是熟食成了突破点,路径被拆成两步走。
第一步是孵化。他们没有直接上架产品,而是先看了上万份线下门店的用户访谈,再结合平台上的用户行为洞察,最终共创出一套"云饺+面+小菜"的熟食货盘,瞄准午市到店场景,用团购券把顾客请进店里核销。第二步是破圈。团队捕捉到社交平台上已经自发流行"螺蛳粉配饺子"的吃法,于是拉上好欢螺、卫龙做联名,把新品做成全国可用的团购券,批量邀约达人探店产出两万条短视频,再配合官方账号的常态化直播和超头达人专场,最后用联名快闪店承接线上流量。
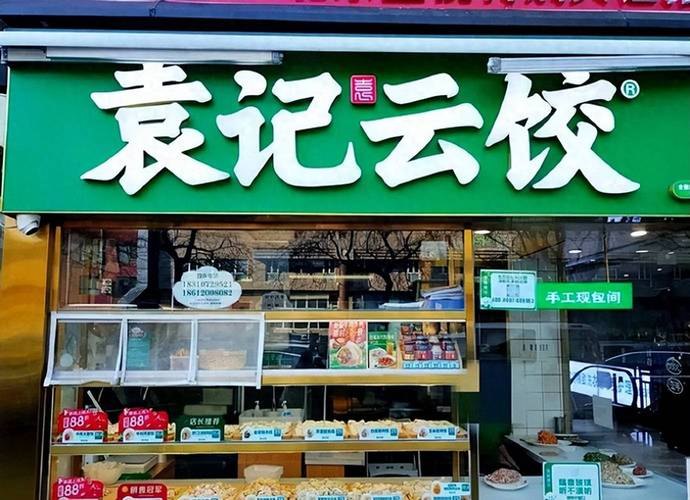
两个国民爆品的碰撞带来6000万以上的热点曝光,百万订单的熟食链接就此诞生。整套动作让团购中的熟食业务占比从10%提升到40%,业务增加营收两千多万元;同时拉新率超过80%,人群总资产峰值达到1.2亿。
这里还有一个容易被忽略的平台侧观察:2026年6月的数据显示,商品丰富度达标的品牌,日均曝光次数和日均订单都是低丰富度品牌的1.6倍。这句话翻译成经营语言就是——货盘的宽度,本身就是流量入口。你卖的东西越多场景,平台越知道把人推给谁。
更有意思的是这条线上跑通的路径最终反向落地了实体:熟食货盘的验证结果,直接推动了该品牌第五代店型的落地。
三、第二组数字:交易额同比翻倍,不只是明星的功劳
再看卤味赛道。紫燕百味鸡面对的环境并不轻松:消费决策更理性,社区零售和餐饮品牌纷纷跨界做卤味,佐餐场景的竞争越来越挤。但它的解法很特别——把营销直接焊在门店客流上。
今年3月底和7月初,品牌先后牵手年轻流量明星,联动平台的城市大牌计划,在上海、南京、武汉落地地铁大屏,撬动粉丝线下打卡;线上同步上线明星专属团购套餐、搭配周边赠品,再发起手势舞鼓励粉丝二创跟拍。线上引爆话题,线下大屏承接曝光,最后必须落到"到店核销"这一步才算收工。
第二条线是把平台当成产品试验场。卤味品牌的老问题是只做凉菜,场景被卡死在佐餐和零食之间。他们推出的冒烤鸭补上了这块短板,但上市方式很克制:先在成都、重庆、长沙小范围试点,看套餐核销表现、收集用户反馈,拿到正向数据之后再启动全国铺开,最后长成了年度大爆品。品牌总监苟思的说法是,平台可以在各个城市做小范围曝光和试点,同时精准找到试点区域和人群。
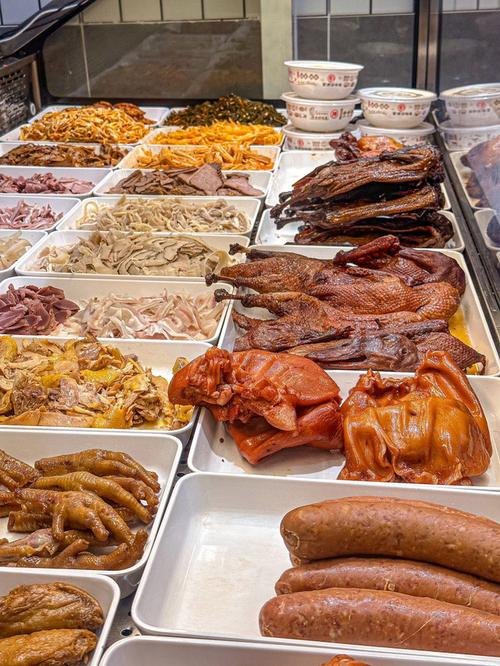
第三条线最容易被低估:职人直播。这个品牌有六千余家线下门店,它做的事很朴素——搭一套店员直播培训体系,配合排位比拼和现金激励,让最懂产品的一线店员自己开号做本地内容。如今每月稳定开播的门店账号接近200个,主播大多是普通店员,其中不乏年长的门店阿姨;部分二三线城市门店,单场直播销售额最高能到百万元。
同期核销交易额同比增长110%。数字翻倍的背后,是明星联动、职人矩阵、区域爆品差异化运营和平台节点放大四个动作同时运转的结果。
同样的"顺手活儿"还有门店承接:优化线上专属货盘、固定每月做专场直播把测试跑通的套餐集中打爆、搭建种草账号与交易引流账号的双矩阵。线上种草,中段转化,门店核销,品牌沉淀——这条链路里,没有一个环节是可以外包出去的。
四、第三组数字:门店从100家到500家
如果说前两个品牌是在改货盘和改客流,那阿祥嫂隆江猪脚饭改的是扩张顺序。
猪脚饭是个入局者极多、经营模式高度雷同的品类,差异化很难。这个品牌选择先把消费者端的声量做起来,再用消费者端的热度去反向带动加盟——也就是先"火"在C端,再谈B端。
它的内容策略是"一城一明星":邀请王迅、张亮、王勉等明星拍摄探店短视频,内容不围着产品参数转,而是讲"三代人做隆江猪脚饭"的故事——创始人外婆当年在隆江摆摊的起点、高汤怎么熬、猪皮怎么烧制清洗,同时把免费小菜、免费例汤、到店赠送绿豆汤这些到店专属权益讲清楚。明星内容发布后,邀约本地高等级达人跟进团购向探店内容,总部投流放大曝光,把明星带来的泛热度接成本地城市的到店订单。
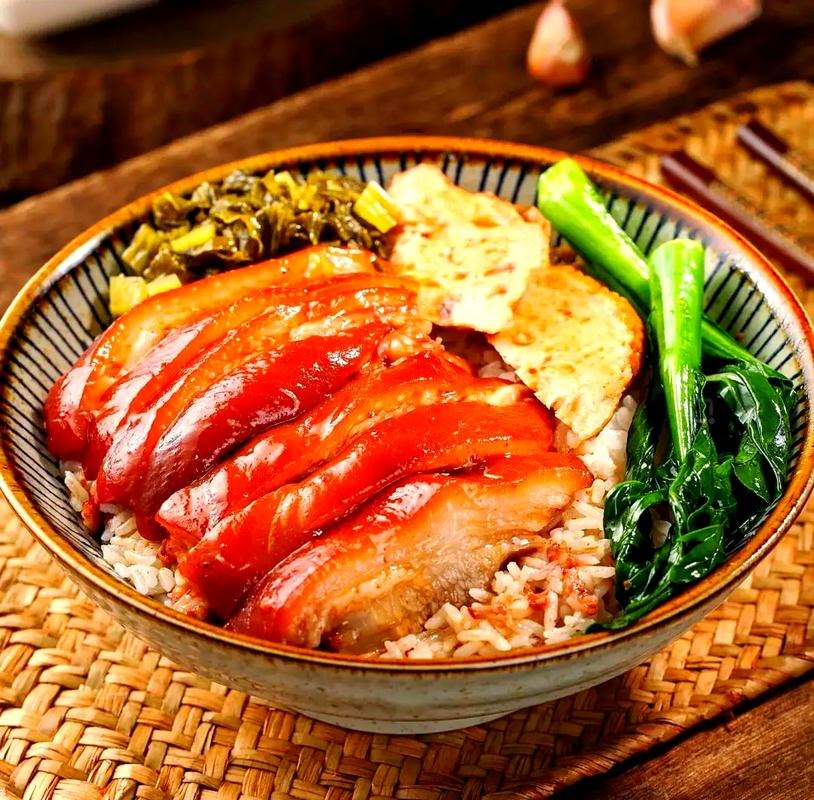
从1月的100家扩展到8月的500家,全年目标直指千家。同期,品牌的人群资产从年初的400多万量级暴涨到2600多万量级。
这套打法最值得琢磨的地方在于它形成了一个闭环:加盟收入的一部分被反哺到营销投入,营销提升普通消费者的认知度,消费者越认可,意向加盟商就越多,门店规模扩大后又进一步支撑营销投入。需求端的声量,变成了供给端的扩张能力。
五、三组数字串起来,是同一条链路
回到开头。三个品牌分别从产品创新、门店承接和品牌扩张切入,路径完全不同,但底层逻辑是同一套:用商品和内容激发需求,通过搜索、直播、团购完成转化,再由门店承接核销和消费体验。平台把这一整套动作概括为"线上种草—线上交易—到店履约"的协同,核心是让分散的经营动作形成合力。
对门店来说,这意味着几件具体的、可以立刻动手的事:把门店的标准化履约和服务体验守成底盘;把商品供给做得更丰富,覆盖更多时段和更多人数;让短视频、品牌自播和达人直播协同运转;用好线下扫码、到店买单这类工具,让门店既承接线上流量,也成为线上经营的新增量入口。
三个可以带走的判断:
一是「自提陷阱」——只完成交易的订单,不等于完成了经营,顾客没进店,门店的场景资产就一直空着。
二是「货盘即场景」——你上什么货,决定平台把你推给什么样的人,货盘宽度就是流量入口。
三是「小范围试错权」——先在几个城市把新品验一遍再全国铺开,用最小成本换最真实的市场答案,这是低客单品类最珍贵的特权。
六、留给经营者的三个问题
快餐小吃看上去是小生意,但它有一个别人羡慕不来的优势:消费频次高、复购强。低客单意味着单次决策轻,高频意味着用户会形成肌肉记忆——只要品牌愿意主动制造声量,用户记住你的速度会比正餐快得多。
所以真正该问自己的不是"要不要做线上",而是下面这三件事:
你的线上货盘,是不是只在卖最便宜的那一个?如果货盘里全是引流品,来的就全是羊毛客,门店永远等不来第二顿。你的新品,有没有一个可以低成本试错的地方?如果每次上新都是全国同步铺开,失败一次就够伤筋动骨。还有,你的店员是成本还是资产?六千多家门店的店员如果能讲清楚自己家的产品,那就是一支不用付坑位费的本地主播队伍。
最后还有一层更长期的判断。快餐小吃最有价值的资产,从来不是某一次爆单,而是长周期里被反复验证的产品和口碑。当行业都在追下一个热点时,把一碗面、一份卤味做到别人抄不走的水准,本身就是最难复制的壁垒。
团购券卖的不是便宜,而是一次让顾客重新走进店里的理由。门店半径决定你今天能做多少生意,货盘的宽度决定你明天能做谁的生意。