2026年8月底,两家上市餐企几乎同时交出了中期答卷,画面却截然相反。
一边是九毛九:上半年收入23.91亿元,同比下降13.2%,但期内溢利却从去年同期的5870万元增加到7820万元,增幅33.2%;整体门店从729间缩减到606间,半年关店42家,主品牌太二翻台率从3.1提升到3.5,客单价稳中有升。
另一边是呷哺呷哺:上半年营收14.93亿元,同比下滑23.1%;虽然净亏损从0.81亿元收窄到0.36亿元,但仍在亏损;半年关店173家,门店从905间降到761间,资产负债率92%,市值从巅峰近300亿港元跌到仅剩3.04亿港元。
同样是做减法、同样是上市餐企、同样面对着消费收缩与行业出清,为什么一个利润回血,一个还在失血?
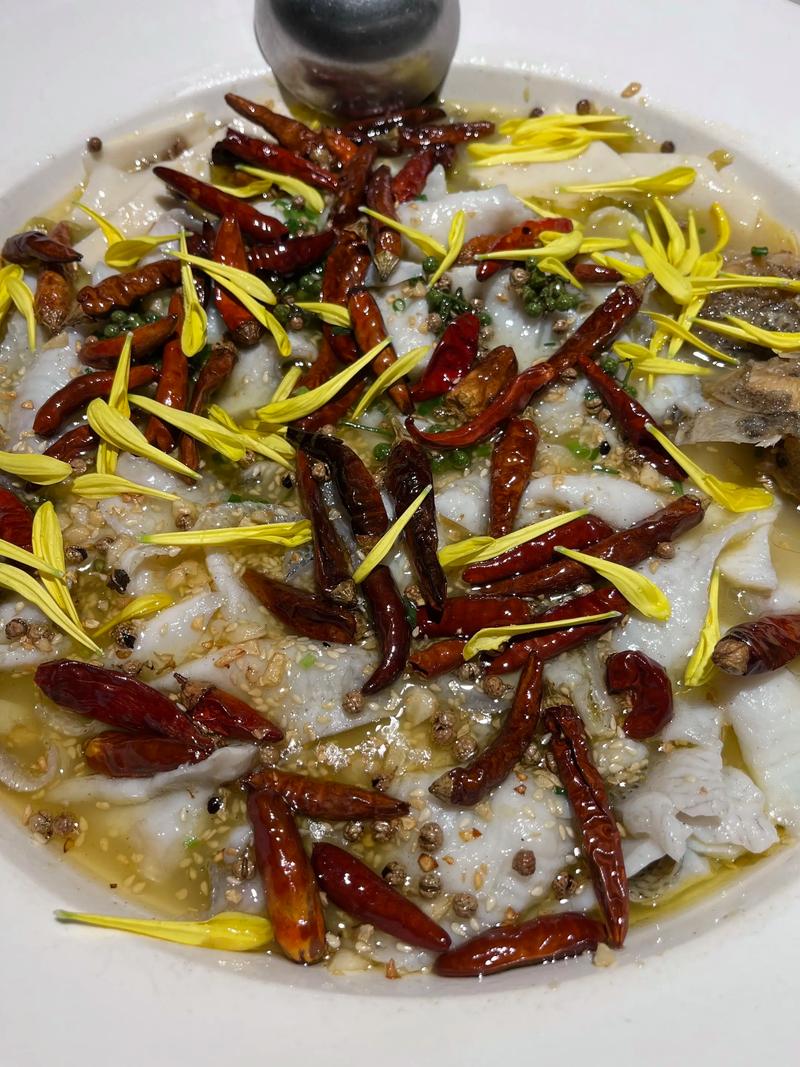
九毛九:关店不是撤退,是把包袱卸给过去
九毛九上半年的关键词,是"优化",不是"收缩"。
财报里几个关键变化值得关注。首先是门店数量:集团整体餐厅从729间降到606间,净减123间,其中上半年主动关闭42家,另有1家太二自营转为加盟。太二从566间降到477间,怂火锅从76间降到54间,九毛九品牌从68间降到61间。但与此同时,上半年集团仅新开了4家餐厅,扩张节奏几乎踩停。
其次是效率在改善。太二自营翻座率从2.2提升到2.5,翻台率从3.1提升到3.5;同店日均销售额同比上涨7.4%;客单价小幅提升至74元。单店层面的经营利润率也有所改善。这些数据说明,留下来的门店不是在硬撑,而是在变好。
第三是成本结构在优化。原材料及耗材从去年同期的9.8亿元降至8.3亿元,同比减少15.8%,占收入比例从35.6%降至34.5%。这意味着九毛九的关店不只是"省房租",还同步在做菜单结构调整、供应链采购优化和损耗管控。
九毛九的减法之所以有效,核心在于它关掉的是低效门店,留下的是正在变强的主力品牌。
太二从去年开始推进"5.0鲜活模式",菜单上强调"活鱼每日鲜配""活虾每日鲜送""鲜牛肉每日两配",配合明厨亮灶重塑品牌认知;2026年7月,新一代"6.0鲜活模式"门店在广州落成,产品结构、空间体验和顾客体验继续升级。当主品牌找到自己的新故事,关店就变成了一次性的"排毒",而不是持续性的"失血"。
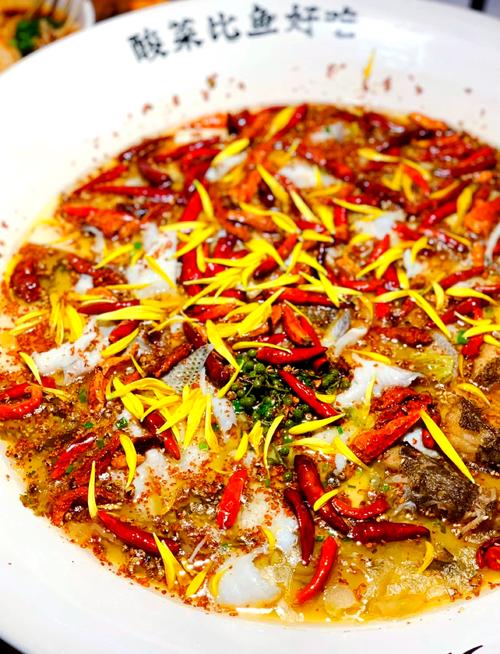
当然,九毛九也并非没有隐忧。怂火锅上半年收入2.65亿元,同比下降36.4%,同店日均销售额同比下降22.9%,翻座率、翻台率全部下滑;九毛九品牌同店日均销售额跌幅仍达11.8%。新品牌如"九毛九·山西菜馆"还在广州、深圳、佛山测试6家店,能否跑出来仍是未知数。
但至少从上半年的结果看,九毛九的减法已经做完了第一阶段:止住流血、稳住主品牌、让利润先回来。
呷哺呷哺:关店173家,仍止不住战略失血
呷哺呷哺的处境则复杂得多。
从财报数字看,上半年营收14.93亿元,同比下降23.1%;净亏损0.36亿元,较去年同期收窄55.2%。只看"亏损收窄"似乎有向好迹象,但如果拉长到五年半的时间线,呷哺累计亏损已经超过15.7亿元,市值从巅峰近300亿港元跌到3.04亿港元,暴跌约100倍。
门店层面,呷哺集团上半年全球门店从905间降到761间,净减少144间,其中关闭呷哺139家、湊湊34家,新增呷哺28家、呷牛排首店1家。这意味着关店速度远大于开店速度,整体盘子在持续收缩。
更麻烦的是,湊湊这个曾经的"第二增长曲线",已经变成了最大包袱。2016年湊湊在北京三里屯首店出道即火,凭借"火锅+茶饮"的差异化打法,2022年营收达到22.05亿元,2023年达到26.18亿元,客单价巅峰时达到150.9元。但2024年起急转直下,全年关闭73家门店,经营亏损1.82亿元,净亏损3.53亿元;到2025年底门店仅剩147家,营收13.49亿元,经营亏损扩大到2亿元。2026年上半年,湊湊收入5.14亿元,同比下滑31.0%,再关34家。
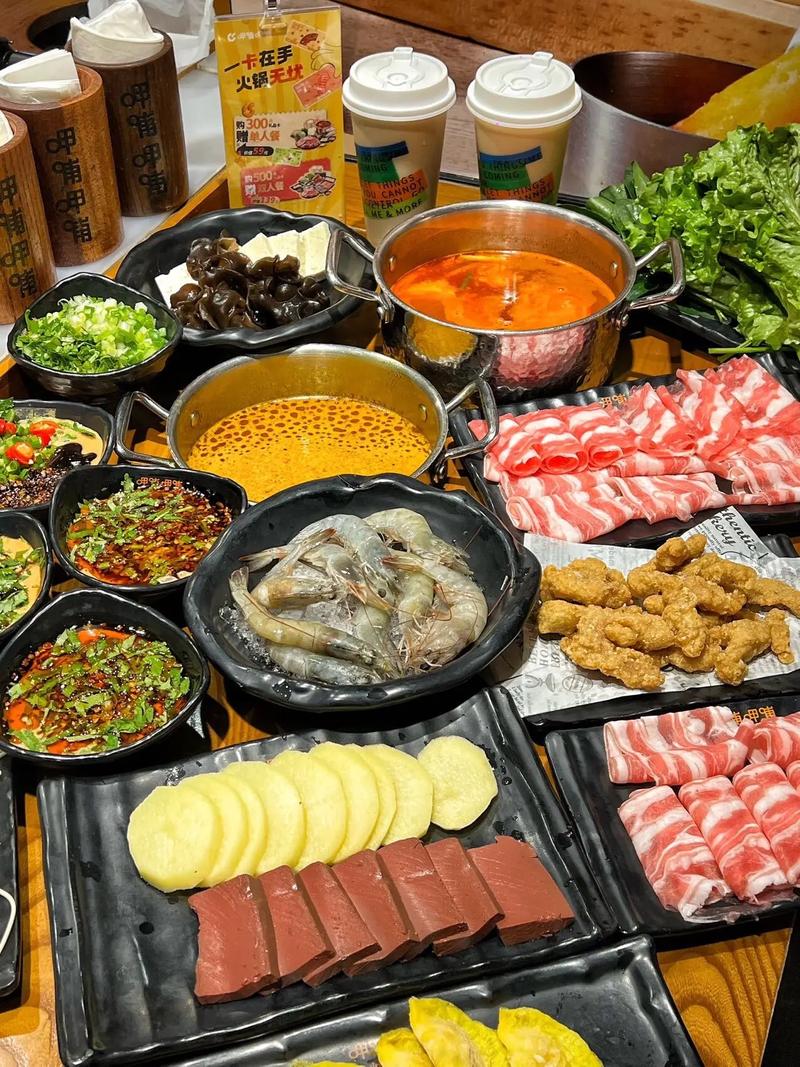
呷哺的自救没有停。上半年员工规模从17930人缩至12446人,原材料耗材成本降19.2%、员工成本降25.8%、物业租金及相关开支降24.1%。同时推出内部合伙人"凤还巢"计划、孵化自选小火锅品牌"呷哺牧场"、湊湊上线自助套餐和75元午市工作日定食。但这些动作更多是在止血,尚未找到能拉动下一轮增长的清晰主线。
呷哺的问题,不是关店不够多,而是战略定位一直在摇摆。
2016年湊湊出现后,集团资源大量倾斜中高端赛道,主品牌呷哺呷哺也开始涨价,试图从"快餐式小火锅"转向"休闲正餐";但中高端客群没建起来,原有性价比客群又被挤走。等到形势不对,又接连推出人均30元的呷哺牧场、人均百元的呷牛排,消费者对"呷哺到底是谁"的认知越来越模糊。
正如分析师林岳所言:呷哺连续亏损的关键,在于定位摇摆导致性价比优势丧失,而湊湊这个中高端包袱不除,整个公司都难有喘息空间。
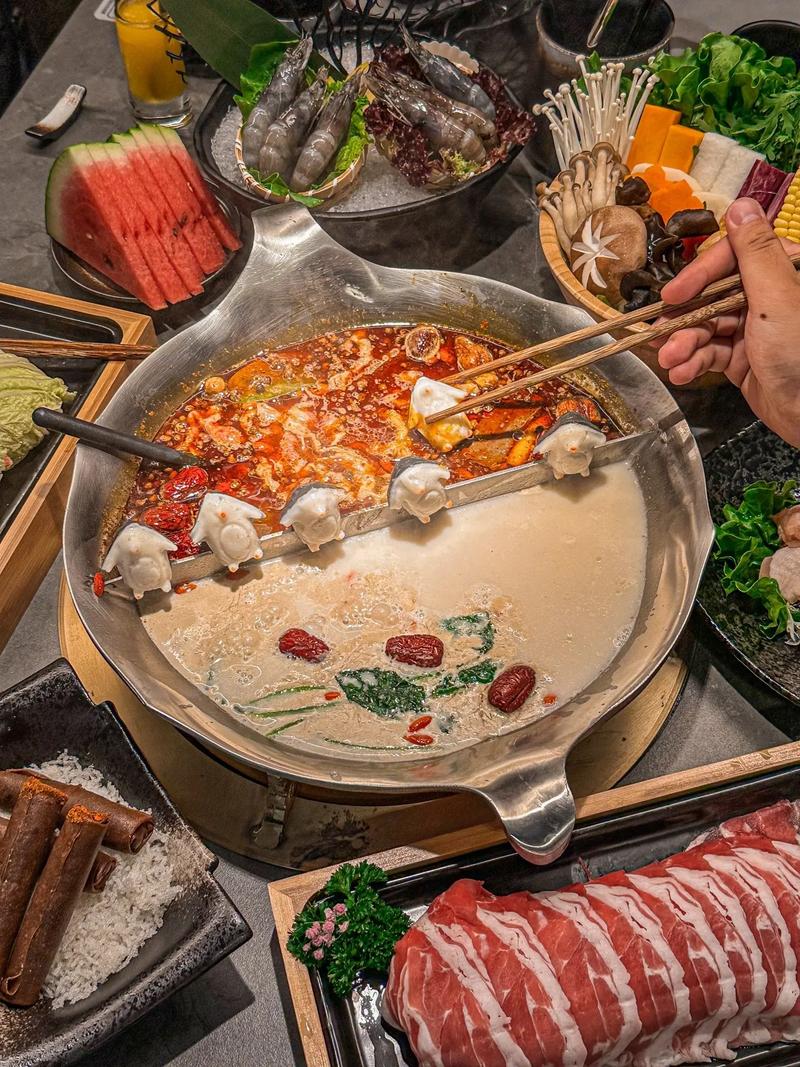
分水岭:一组数据看清两家企业的"减法质量"
把两家企业的核心数据放在一起,"减法质量"的差别会更加直观。
| 指标 | 九毛九(2026H1) | 呷哺呷哺(2026H1) |
|---|---|---|
| 营业收入 | 23.91亿元,同比-13.2% | 14.93亿元,同比-23.1% |
| 期内溢利/净亏损 | 溢利7820万元,同比+33.2% | 净亏0.36亿元,同比收窄55.2% |
| 门店总数变化 | 729间→606间(半年关42家) | 905间→761间(半年关173家) |
| 主品牌翻台率 | 太二 3.1→3.5(↑) | 呷哺呷哺承压,湊湊持续下滑 |
| 同店销售 | 太二同店日均销售+7.4% | 湊湊收入-31.0% |
| 成本占收入比 | 原材料耗材占收入34.5%(↓) | 三大核心成本均大幅下降 |
| 市值/资本面 | 相对稳健 | 市值约3.04亿港元,较巅峰跌约100倍 |
从这张表里可以看出一个关键差异:九毛九的收入下滑速度(-13.2%)慢于成本优化速度,所以利润出来了;呷哺呷哺的收入下滑速度(-23.1%)仍然很快,成本的下降还追不上收入的下跌,所以仍在亏损。
换句话说,九毛九的关店是"把肥肉上的毛剃掉",呷哺呷哺的关店更像是"割肉止血"。
同样是减法,为什么结果不同?
拆解到底层,两家企业的分水岭主要来自三个维度。
第一,主品牌是否在变强。九毛九的太二一边关店,一边完成"5.0/6.0鲜活模式"升级,翻台率、客单价、同店销售同步改善,说明留下来的门店基本面在修复。呷哺呷哺的主品牌则在消费认知上不断摇摆,从性价比小火锅到休闲正餐,再回到30元自选小火锅,品牌形象在反复调整中被稀释。
第二,第二曲线是助力还是包袱。九毛九的新品牌虽然目前规模还小,但"九毛九·山西菜馆"6家店在测试,投资北美Big Way布局海外,整体风险可控。呷哺呷哺的湊湊则从"增长救星"变成"最大亏损源",一年亏掉3亿多,把主品牌的利润全部吃掉。
第三,成本下降是结构性改善,还是一次性压缩。九毛九的原材料占收入比下降,来自菜单结构优化、供应链采购和损耗管控,是可持续的。呷哺呷哺的成本下降更多来自关店和裁员,属于一次性压缩;如果收入继续以23%的速度下滑,成本迟早会重新追上。
给餐饮人的启示:减法不是目的,变强才是
2026年的餐饮行业,关店已经不是新闻,不关门才是。上半年全国餐饮门店净减少超过41万家,火锅门店从51.1万家骤降到42.4万家,净减少约8.7万家。对于大多数餐饮品牌来说,做减法已经是一道必答题。
但九毛九和呷哺呷哺的对比说明,减法本身不是竞争力,减法之后留下来的能力才是。
具体来说,有三点值得餐饮人警惕:
不要为了关店而关店。关掉一家亏损门店可以止血,但如果同时没有让留下来的门店变得更强,那只是把亏损从"这家"转移到"剩下的那家"。
不要让第二曲线变成第二泥潭。多品牌布局是头部餐企的标配,但每一个新品牌都需要清晰的人群定位、可复制的盈利模型和足够的资源支持。否则,副牌越大,主牌越被拖累。
不要让品牌认知在摇摆中消散。涨价、降价、高端化、性价比之间反复横跳,最容易让消费者失去记忆点。餐饮竞争到最后,比的是消费者想吃东西时,能不能第一个想到你。
结语:分水岭不在关了多少家店
回到标题那个问题:同样做减法,九毛九和呷哺呷哺的分水岭到底在哪里?
答案不在关店数量上。九毛九关店42家,呷哺呷哺关店173家,关得更多的一方反而更弱。真正的分水岭在于:关掉的是不是该关的店,留下来的是不是更强的店。
餐饮的减法时代已经到来,但减法不是目的。关店是为了让资源回流到能打的地方,让组织变轻、让主品牌变强、让消费者重新想起你。如果只是为了报表好看而关店,那不过是把今天的问题,推迟到明天再爆发。
2026年的中报季还在继续,九毛九和呷哺呷哺的故事或许能给行业一个提醒:当潮水退去,裸泳者才会暴露;而当行业被迫做减法,真正的分水岭不是谁关得更多,而是谁关完之后,剩下的那部分更值钱。