2026年8月,两份完全相反的中报在餐饮圈同时刷屏。
一份来自海底捞——上半年外卖收入20.51亿元,同比增幅121.2%,外卖占总收入比重由去年同期的4.5%升到9.2%,一年时间占比直接翻一倍。另一份来自小菜园——上半年外卖收入同比减少10.6%,占比由39.0%压到32.6%;同期堂食收入同比增长18.1%,占比由60.7%回升到67.0%。两份报告都拿到了行业点赞。
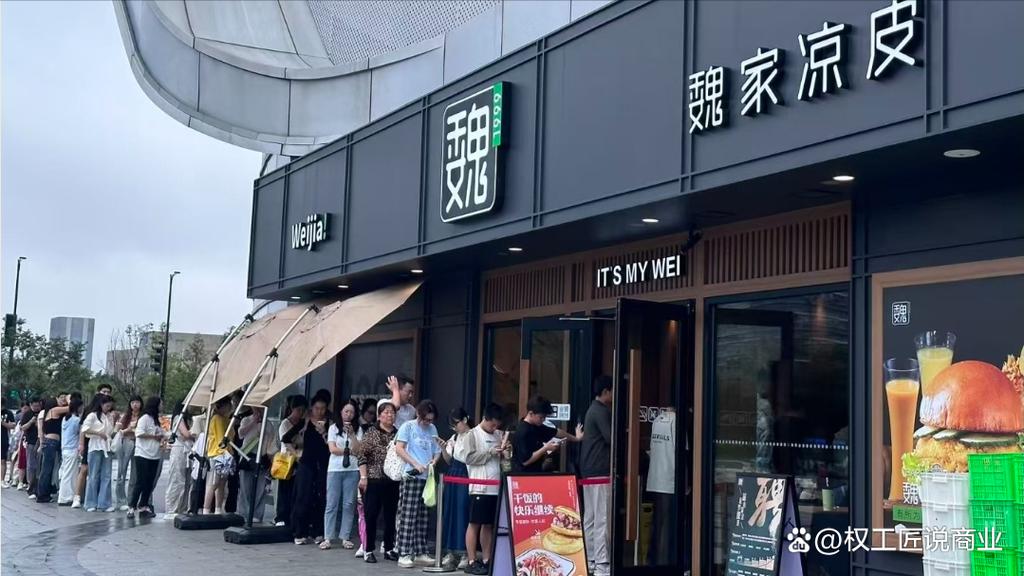
几乎同一时间,"中国第一个主动放弃外卖渠道的知名连锁餐饮品牌"魏家凉皮在全行业加码外卖的2025年,把所有平台上的外卖都下架了,连自己的小程序都不接单,全国一刀切;而"海鲜一哥"徐记海鲜在公开的"13579"转型心法里也明确——砍外摆、弱化外卖、关停不赚钱的点位。
一边是外卖收入翻倍、占比从4.5%冲到9.2%被市场叫好;一边是全国下架外卖、占比从39%压到32.6%被同行点赞。起点完全不同的玩家,在用相反方向同时回答同一道题:外卖这门生意,到底应该占多少?
4.5%与39%:两个起点的"外卖占比临界点"
把海底捞和小菜园两家放在一起读,会发现一件很反直觉的事:他们的方向相反,但出发点都指向同一个词——"占比临界点"。
海底捞2025年同期外卖占比只有4.5%,是一个相当克制的起点。20.51亿元、+121.2%的大增背后,是去年外卖基数小、堂食主业也足够稳。财报里说得直接:外卖快速增长源于"拌饭"等"一人食"产品销售同比大幅走高,以及自建外卖站落地、减少对门店后厨产能的占用。简单说,海底捞是在外卖占比还很低的时候,主动把它做成"第二增长曲线"——这部分增量不挤占堂食资源,反而承担了"高频触达"的角色,对2.44亿会员体系是补强。
小菜园则相反。2025年外卖大战期间,小菜园门店外卖订单量大幅增长,"曾出现11点来了100多单的情况",这意味着午高峰堂食体验被直接挤压。董事长汪书高在2026年公开复盘:主动降外卖、降价、引导回归堂食,外卖收入才从39%占比的高位退下来。换句话说,小菜园是把已经"过载"的外卖配比主动回压,让堂食体验重新回到主线。
一个是4.5%向上加,一个是39%向下减。背后其实是同一种判断:当外卖占比偏离了"不损伤堂食基本盘"的窗口,再继续扩张就是负向。而每家品牌、每个业态、每个商圈的这个"窗口",数字都不一样。
2026年餐饮行业的真正分水岭,不是"做不做外卖",而是"外卖占多少"才是健康占比。
海底捞把占比从4.5%做到9.2%是健康的;小菜园把占比从39%压到32.6%也是健康的——两家方向不同,但都更接近各自的"占比临界点"。这才是这一轮"外卖回潮/退潮"叙事最值得记下来的信号。
外卖这门生意为什么突然要"重新算账"
过去三年,外卖在大部分餐饮品牌的报表里,扮演的角色是"新增量"。到了2026年,这个角色正在悄悄换人。
第一,外卖大战的"补贴峰值"过去了。去年还在用满减、爆品券拉新客的玩法,今年已经很难再做出同样的ROI。当平台补贴变薄、骑手成本刚性上涨,外卖的边际利润在持续被压缩。
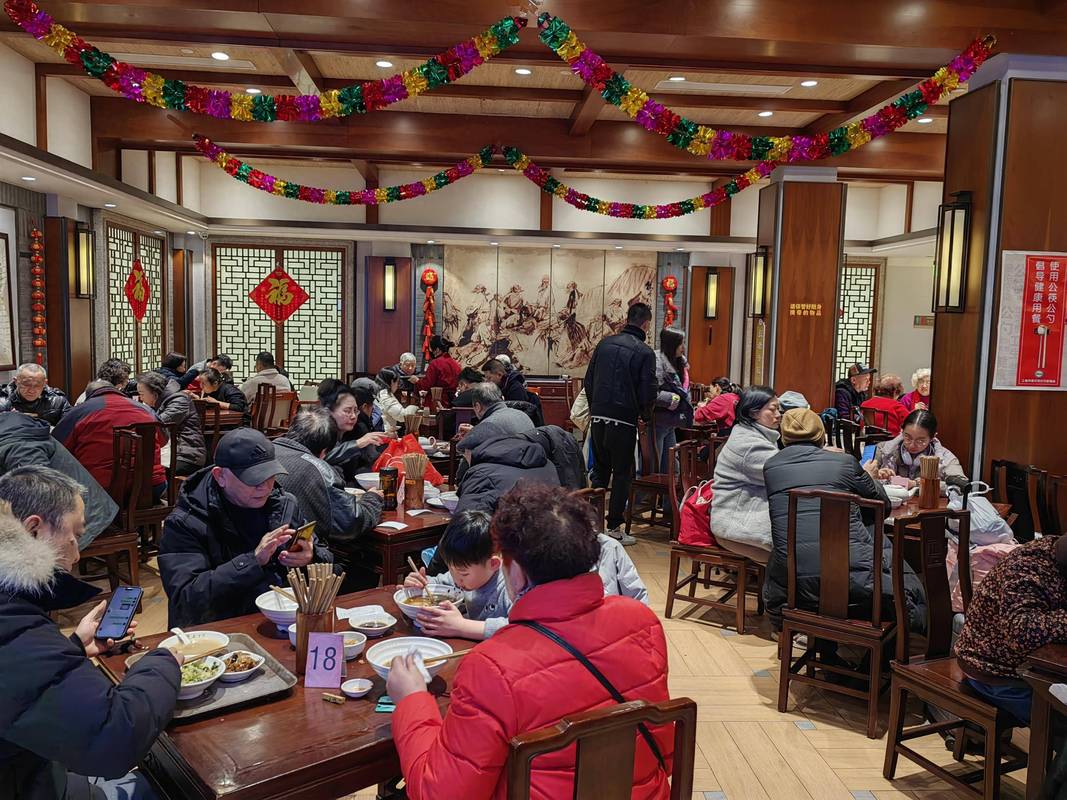
第二,堂食的"不可替代性"被重新定价。调研数据显示,超过61%的外卖消费者会关注"是否有实体门店"——实体门店本身就是品牌的信任背书。而Z世代消费者并非只追求"便宜和快捷",他们同样愿意为"有锅气的现炒""有设计感的空间""有温度的服务"支付溢价。也就是说,堂食的"非效率价值"正在被低估,而被外卖大战掩盖了几年。
第三,头部品牌开始集体表态。从海底捞的"主动做大外卖"、小菜园的"主动压回外卖",到魏家凉皮的"主动砍掉外卖"、徐记海鲜的"主动弱化外卖",再加上老乡鸡对外卖渠道"部分产品调价"、南城香创始人汪国玉公开判断"未来大型连锁外卖占比20%-30%最合理",行业第一次把问题从"做不做外卖"重写成了"外卖占多少"。
当越来越多头部品牌开始对外卖"算账"而不是"冲量",意味着外卖的旧逻辑——以外卖占比拉升总盘——正式结束。
接下来比拼的,不再是谁的外卖单量更多,而是谁的外卖配比与堂食体验、品牌定位、单店模型匹配得最准。
站在这个角度看,海底捞的"翻倍"和小菜园的"减少",其实是同一本账的两面。这本账的算法,不是看绝对单量,而是看"外卖占比偏离临界点的方向和幅度"。
影响外卖占比的三个变量
那么,决定一家品牌"外卖占比临界点"到底在哪的,是哪些变量?2026上半年的样本里,至少有三个是绕不开的。
第一个变量是堂食基本盘的厚度。海底捞餐厅经营收入虽然同比下降4.0%,但占集团总营收仍达79.9%,1389家门店、3.9次/天的翻台率、97元客单,构成了一块足够厚的"堂食底座"——这让它有底气把外卖从4.5%慢慢加到9.2%,不担心稀释品牌质感。小菜园则是把已经稀薄的堂食体验"补回去"——2026年中期翻台率从3.1次/天提升到3.5次/天,存货周转天数从25.4天缩短到19.7天,会员复购率提升,这些指标都说明堂食基本盘被重新养厚了。
第二个变量是品牌定位的"堂食依赖度"。正餐、火锅、海鲜、商务宴请,这些业态的"品牌势能"高度依赖堂食场景。海底捞拌饭、瑞幸含酒精特调"只提供到店自取"、霸王茶姬Gelato茶拉朵"只堂食"——这些动作的共同点,是主动把品牌"调性产品"留在堂食场景里,让外卖无法承担的部分反向加固品牌的稀缺感。小菜园推出"88VIP"会员体系,全单九折+积分兑换菜品,权益只能在线下堂食场景使用,直接和外卖平台切割,本质也是把"会员增量"锁在堂食里。
第三个变量是单店模型的"承重能力"。一份消费者的观察样本:200平米的日料店,后厨与前场原本是1:2的黄金比例;当外卖订单占七成后,前场区域在午市高峰期的利用率不足30%,桌椅、餐具这些堂食投入变成"沉没成本"。这背后是同一个事实——外卖订单"挤占"的是后厨产能,"挤压"的是前场空间,门店模型的承重是有上限的。海底捞用"外卖自建站+减少对门店后厨产能占用"解决了这个矛盾;小菜园用"高峰时段保堂食、低谷时段做外卖"解决了这个矛盾。两种解法完全不同,但都在重新校准"门店模型能承重多少外卖"。
堂食是1,外卖是0
把上面三个变量合在一起,会发现2026年最确定的一条行业规律:堂食是1,外卖是0。
这并不是比喻。1是基本盘,0是放大器。堂食基本盘够厚,品牌才有定价权、才有会员池、才有利润去反哺供应链和产品研发;外卖作为"第二渠道",才能在1的后面不断叠加出新的增长空间。反过来,如果堂食基本盘本身就在变薄,再叠多少个0,外卖增量也无法挽救整体单店模型的恶化。
所以魏家凉皮砍掉外卖、客流反而涨了,并不是"外卖对错"的故事,而是"堂食基本盘足够强,不需要外卖补位"的故事;海底捞把外卖占比从4.5%推到9.2%,并不是"外卖很香"的故事,而是"堂食底座太厚,可以承担外卖这一支轻骑兵"的故事;小菜园把外卖占比从39%压回32.6%,也并不是"堂食至上"的故事,而是"再继续让外卖挤占堂食,门店模型会失血"的故事。
三家在讲同一句话,只是讲法和动作不同。
2026年,餐饮行业第一次达成一个集体共识:不是"做不做外卖"决定生死,而是"外卖占比的临界点"决定生死。
临界点不是行业给的固定值,是每家品牌根据堂食基本盘、品牌定位、单店模型自己测出来的;它不是一个百分比,而是一个"动态窗口"——堂食变强时窗口可以撑大,堂食变弱时窗口必须收紧。
从这个意义上说,2026年关于外卖的所有看似矛盾的动作——海底捞的"翻倍"、小菜园的"减少"、魏家凉皮的"下架"、徐记海鲜的"弱化"、瑞幸/霸王茶姬的"堂食限定"、南城香公开的"20%-30%是合理区间"——其实都是同一道题的答卷:外卖是0,堂食是1;这1越厚,0才越能加;这1一旦被削,再多的0也撑不起品牌。
新配比时代,餐饮的下一张考卷
行业从"规模扩张"切到"品质竞争"以后,所有品牌都在重写自己的"经营基本盘":海底捞把"中台建设"列为2026主线,把单店驱动转向总部平台驱动;小菜园把会员体系作为"线上线下切割点",把增量客流留在堂食;徐记海鲜用"13579"心法对单店做减法;魏家凉皮用"全国下架外卖"做了一次大胆的单店效率实验。
这些动作背后,是同一个判断:餐饮正在进入"占比经济"时代。门店面积、堂食与外卖配比、SKU数量、营业时段、客单结构、外卖渠道结构——每一样都要重新校准比例。任何一个比例失衡,单店模型就会出问题;而任何一个比例刚刚好,单店模型就会被放大。
对消费者来说,这也许就是2026年最直接的变化:你常去的那家餐厅,可能正在悄悄重新划定外卖、堂食、会员、时段的边界。这背后是品牌在堂食基本盘、外卖占比临界点、单店模型承重之间,重新寻找一组属于自己的最优比例。
堂食是1,外卖是0。当行业把注意力从"做不做外卖"转移到"外卖占多少",餐饮的下一轮竞争,已经从规模转向配比,从总盘转向单店,从"开得最多"转向"配得最准"。
2026年的餐饮,外卖这门生意没有被做死,也没有被唱多——它只是第一次被认真地算了一笔账。